
2026年全球工具機產銷報告:Gardner 2026 World Machine Tool Survey
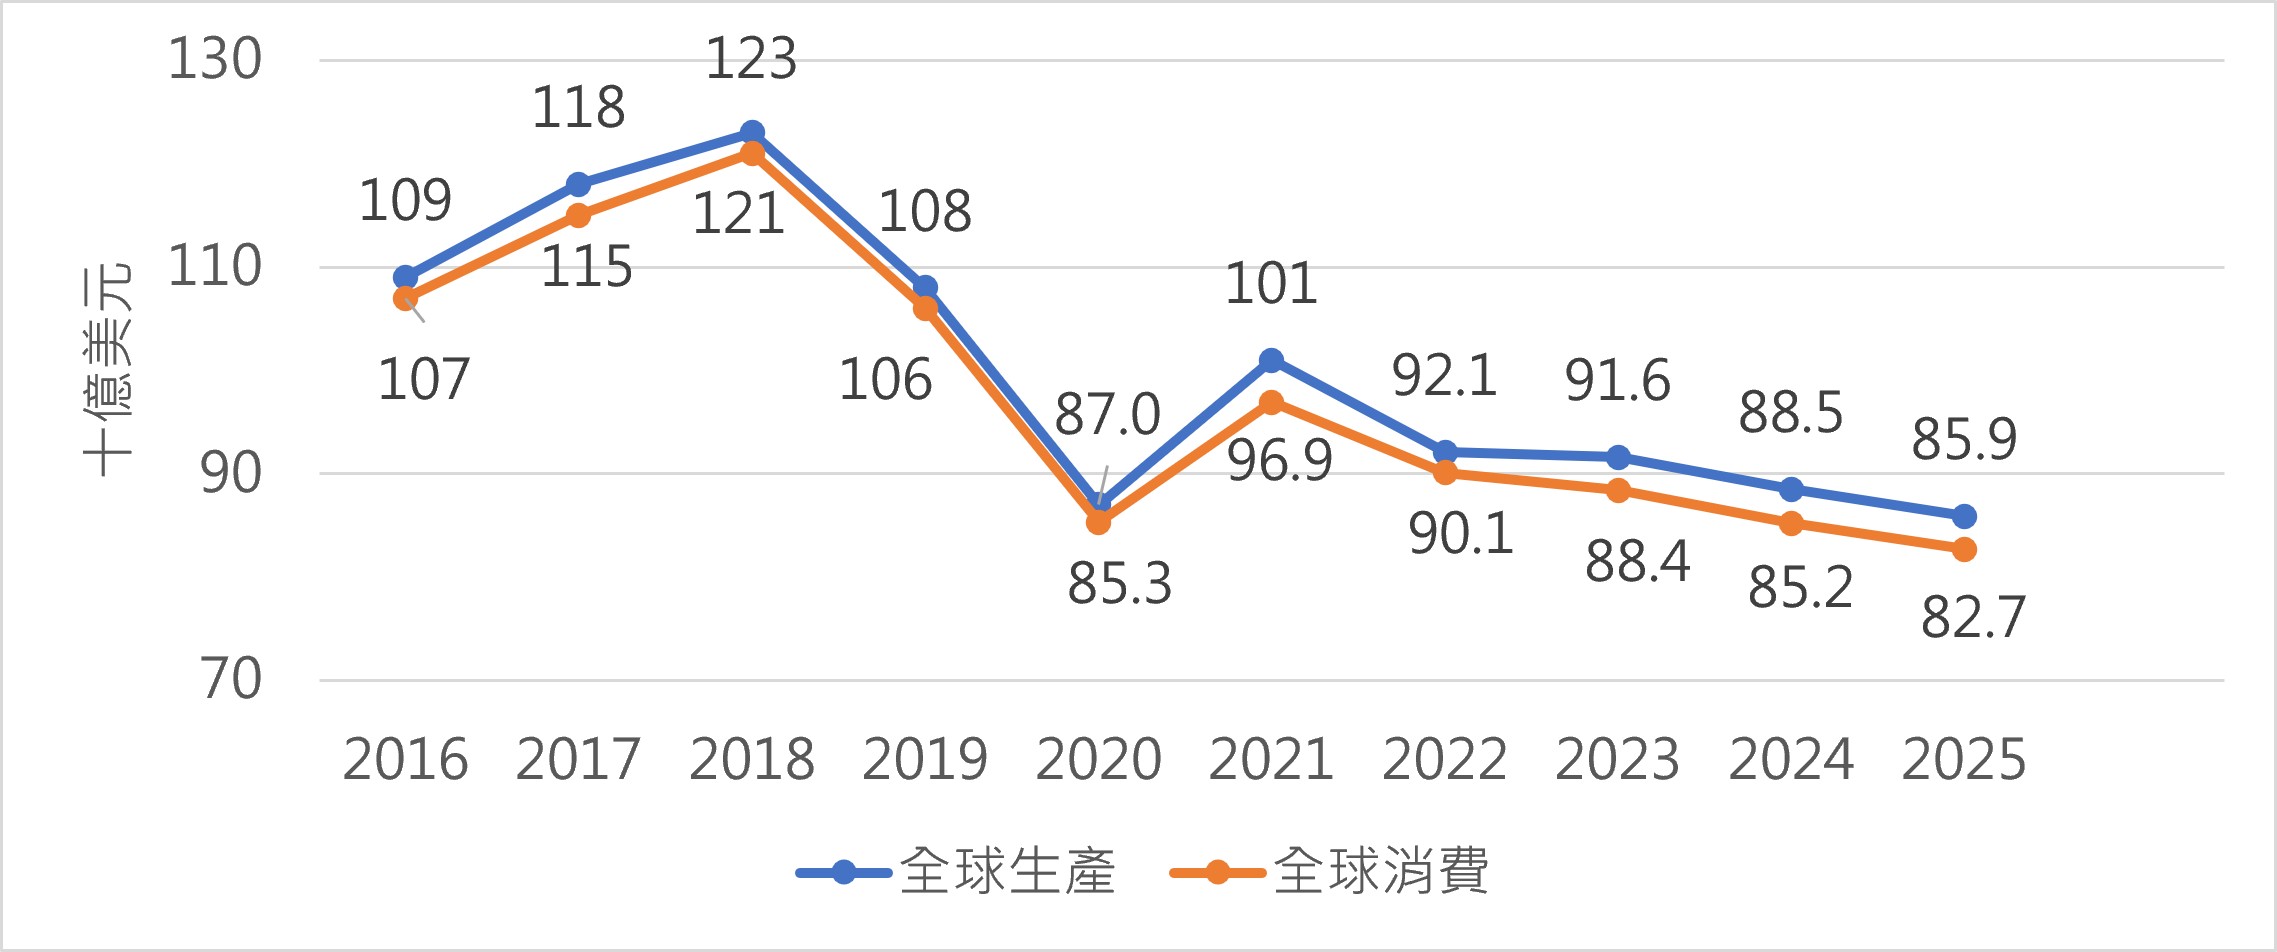
2025年全球工具機生產與消費均下滑了約3%。儘管降幅不大,但下滑趨勢幾乎遍及全球,僅少數市場呈現成長。2025年全球工具機市場雖有所走軟,但未出現劇烈下跌。
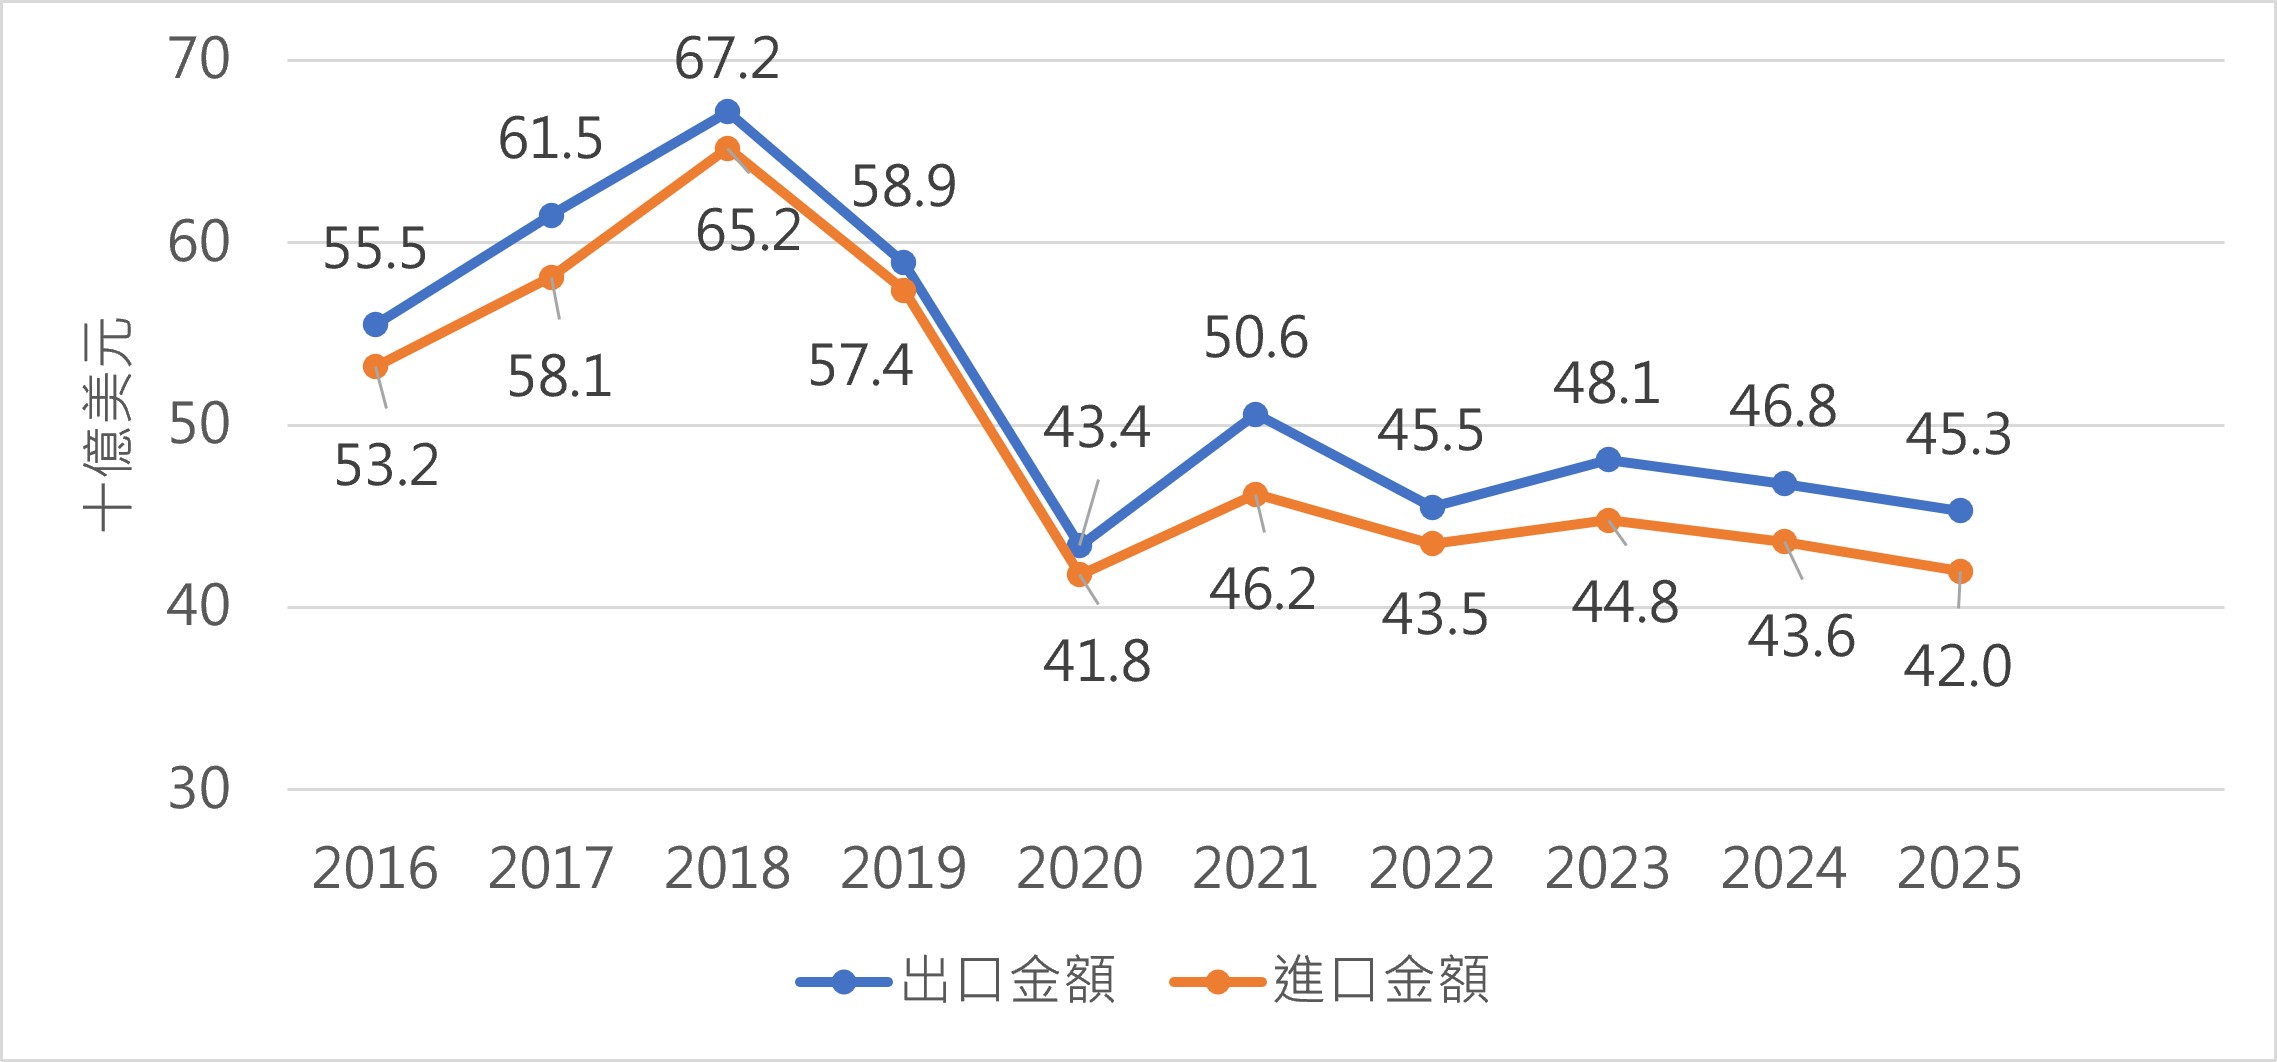
本報告涵蓋54個國家工具機總產值為860億美元,總消費金額為827億美元,兩者均下降了約3%。進口金額為420億美元,出口金額為453億美元,分別下降了約4%和3%。相較下滑幅度,下滑的分布更為關鍵。
在統計的54個國家中,有33個國家的工具機消費金額下降,20個國家上升,1個國家持平。作為全球消費主力的前十大消費國(合計占全球消費總金額的76%),其整體消費金額下降2%;而其餘44個國家的消費金額則下降5%。這並非主要市場獨自承受衝擊而其他市場倖免的情況,反之亦然。全球各地的需求普遍降溫—"中等規模市場的降幅略大"—僅有少數地區呈現顯著增長。
此外,2025年全球工具機產值再次超過消費金額,差額達32億美元,顯示製造商的出貨量(產能)超過了市場的實際吸收量。
2025年全球工具機產銷概況
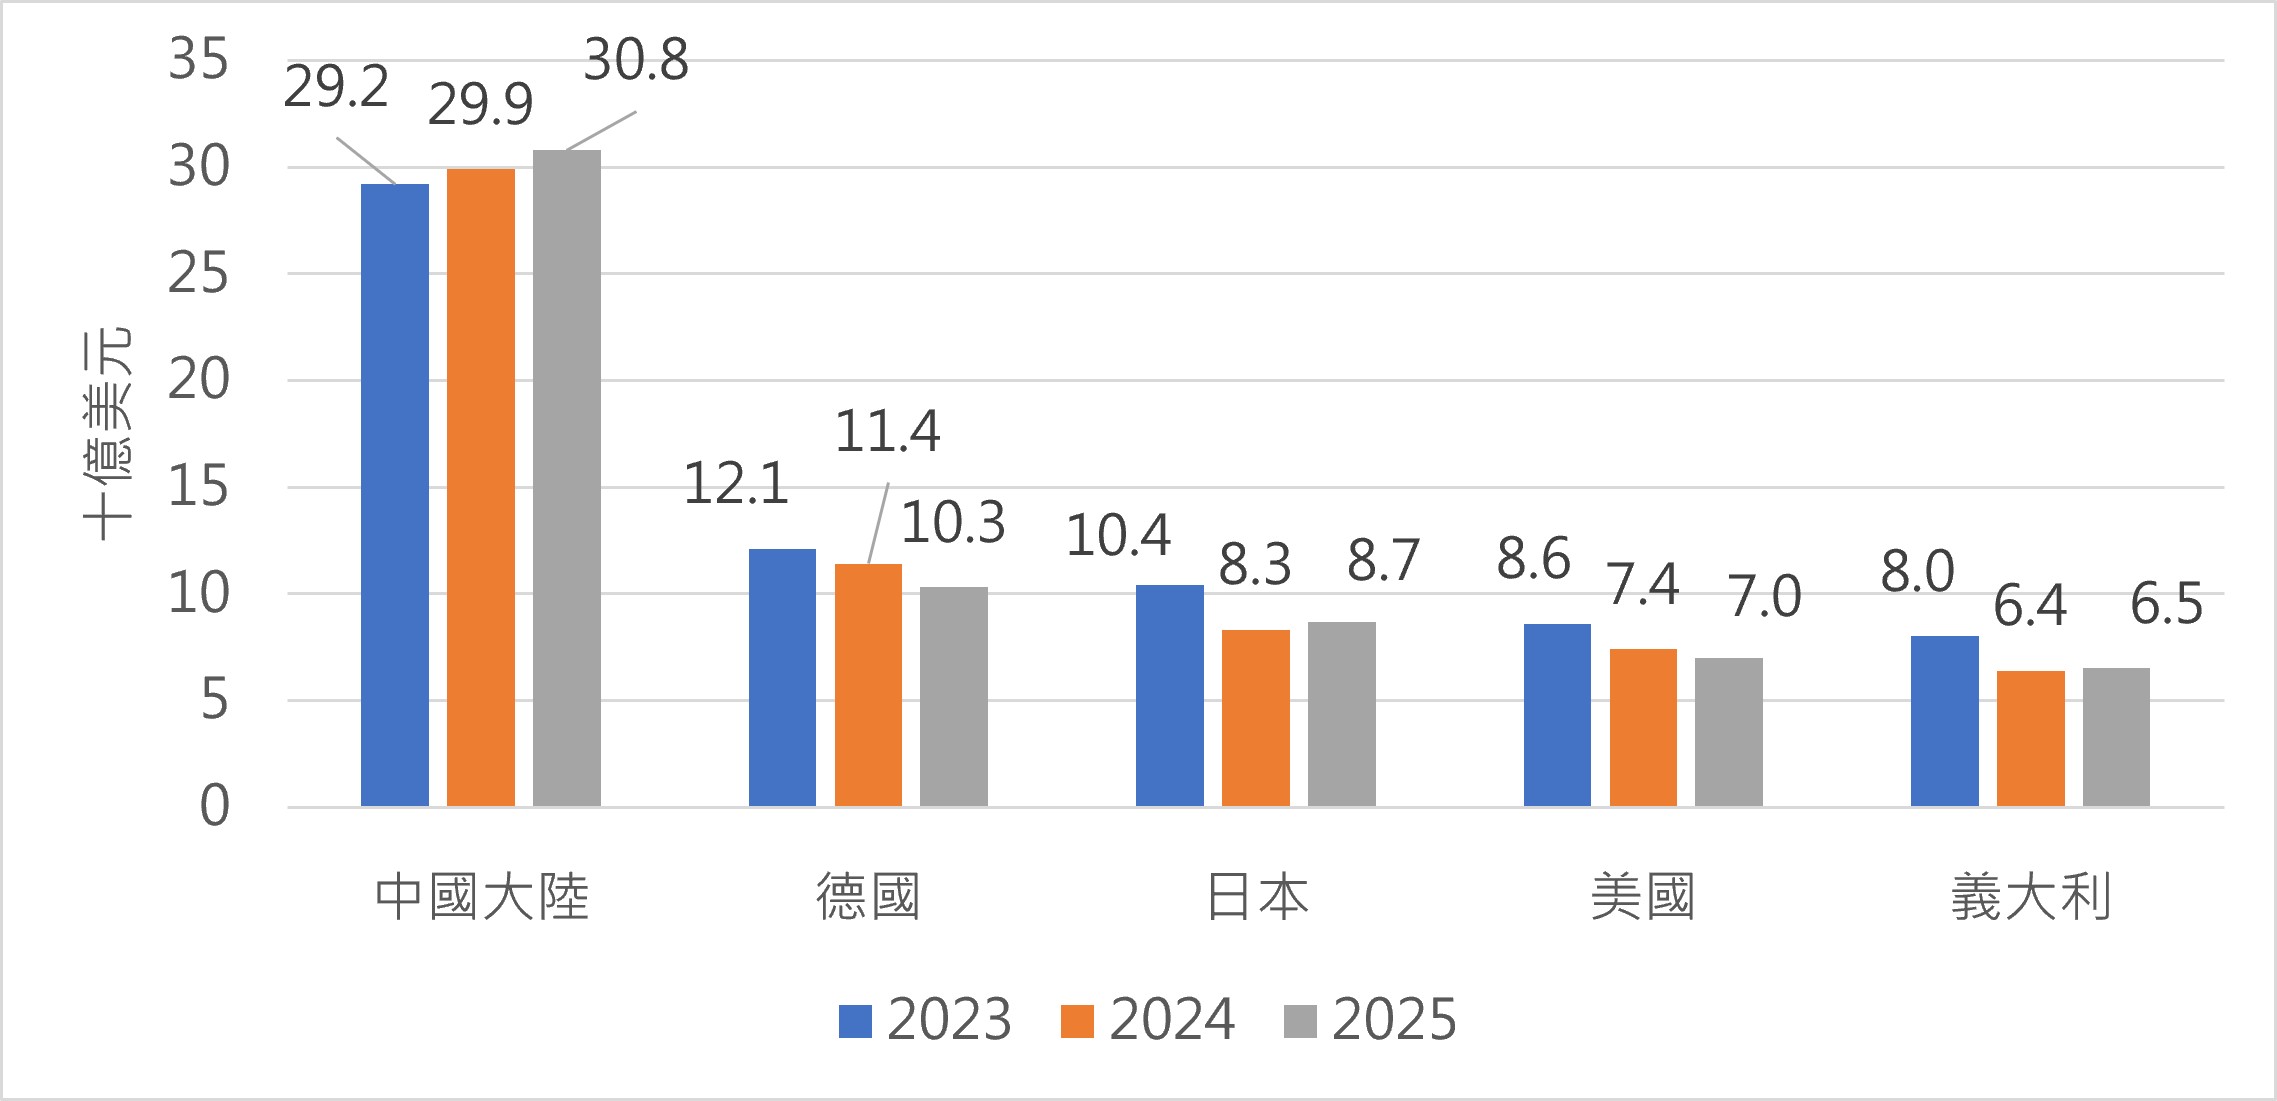
全球十大工具機生產國的排名與2024年維持相同。中國大陸以308億美元的產值遙遙領先,緊隨其後的是德國(103億美元)、日本(87億美元)、美國(70億美元)、義大利(65億美元)、南韓(44億美元)、臺灣(28億美元)、瑞士(24億美元)、印度(18億美元)和西班牙(16億美元),奧地利(14億美元)排名第11位,緊隨其後的是土耳其(10億美元)和法國(9億美元)。
看似穩定的排名掩蓋了內部顯著的差異。其中,僅中國大陸(成長3%)、日本(成長5%)和義大利(成長1%)實現了產值成長,印度則持平。其餘六個國家產值均下降,其中高度依賴出口工具機的國家跌幅最大:瑞士下降17%,臺灣下降12%,南韓下降10%。目前,中國大陸的工具機總產值占該調查統計總產值的36%,超過了排名其後的兩個生產國的總和。
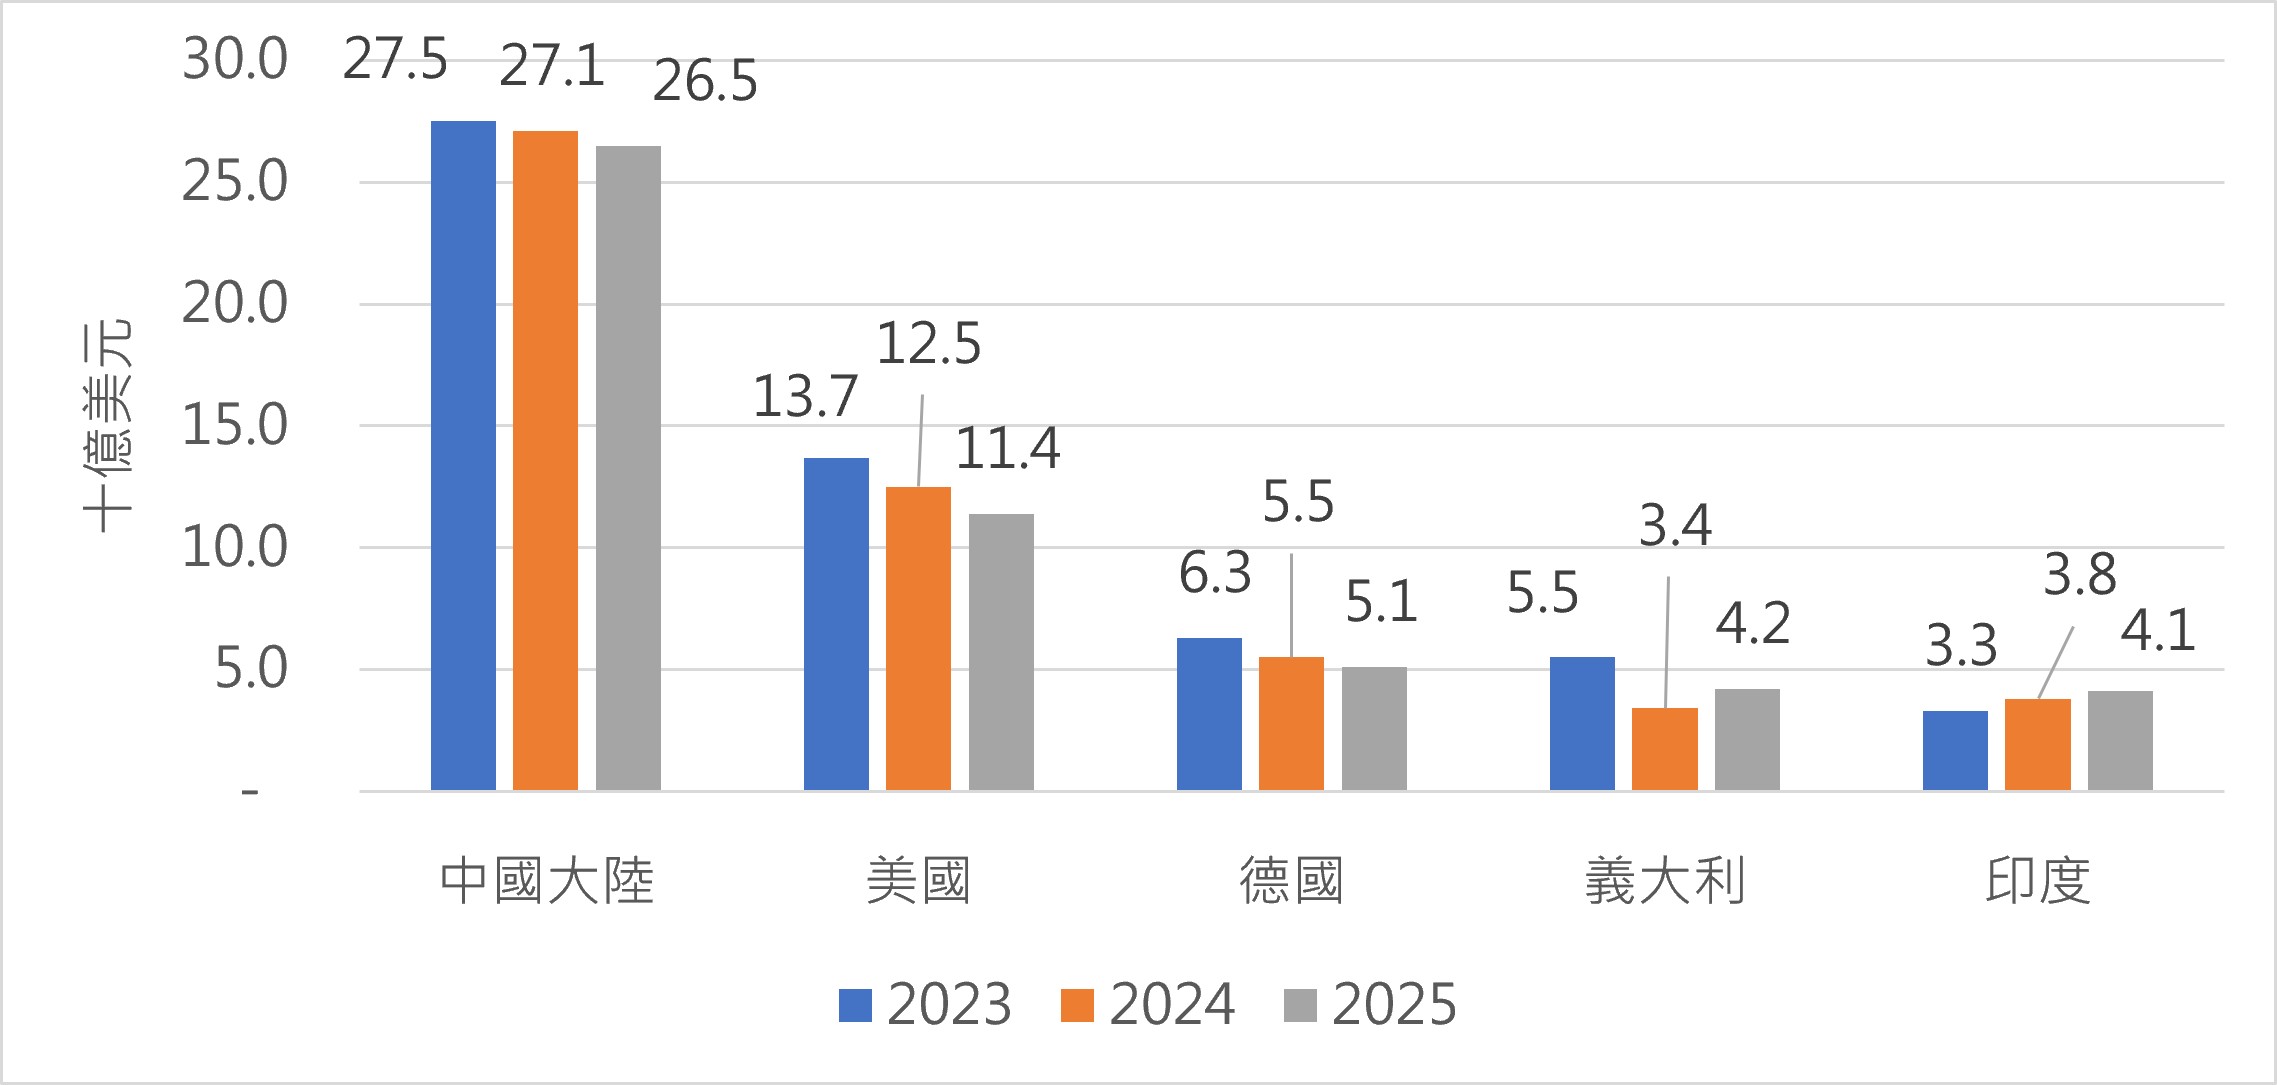
消費方面,市場的變化則更為顯著。中國大陸(265億美元)和美國(114億美元)再次遙遙領先,兩者合計占全球消費總金額的46%,緊隨其後的是德國(51億美元)。義大利(42億美元)成長24%,上升至第四;印度(41億美元)則排名第五,南韓(31億美元)第六,日本(30億美元)第七,墨西哥(21億美元)排名第八,越南(18億美元)第九,土耳其(18億美元)第十、加拿大(15億美元)、泰國(15億美元)和臺灣(15億美元)緊追在後,分居第11至13名。
在前十大消費市場中,僅有三個市場呈現成長。其中,義大利成長24%,增幅最大,呈現出獨特的態勢:其國內產值基本持平,出口下降了12%,而進口卻增長了16%- 這反映出儘管本土製造商的海外銷售減少,國內市場仍在進行再投資。此外,印度成長了7%,越南成長了35%。
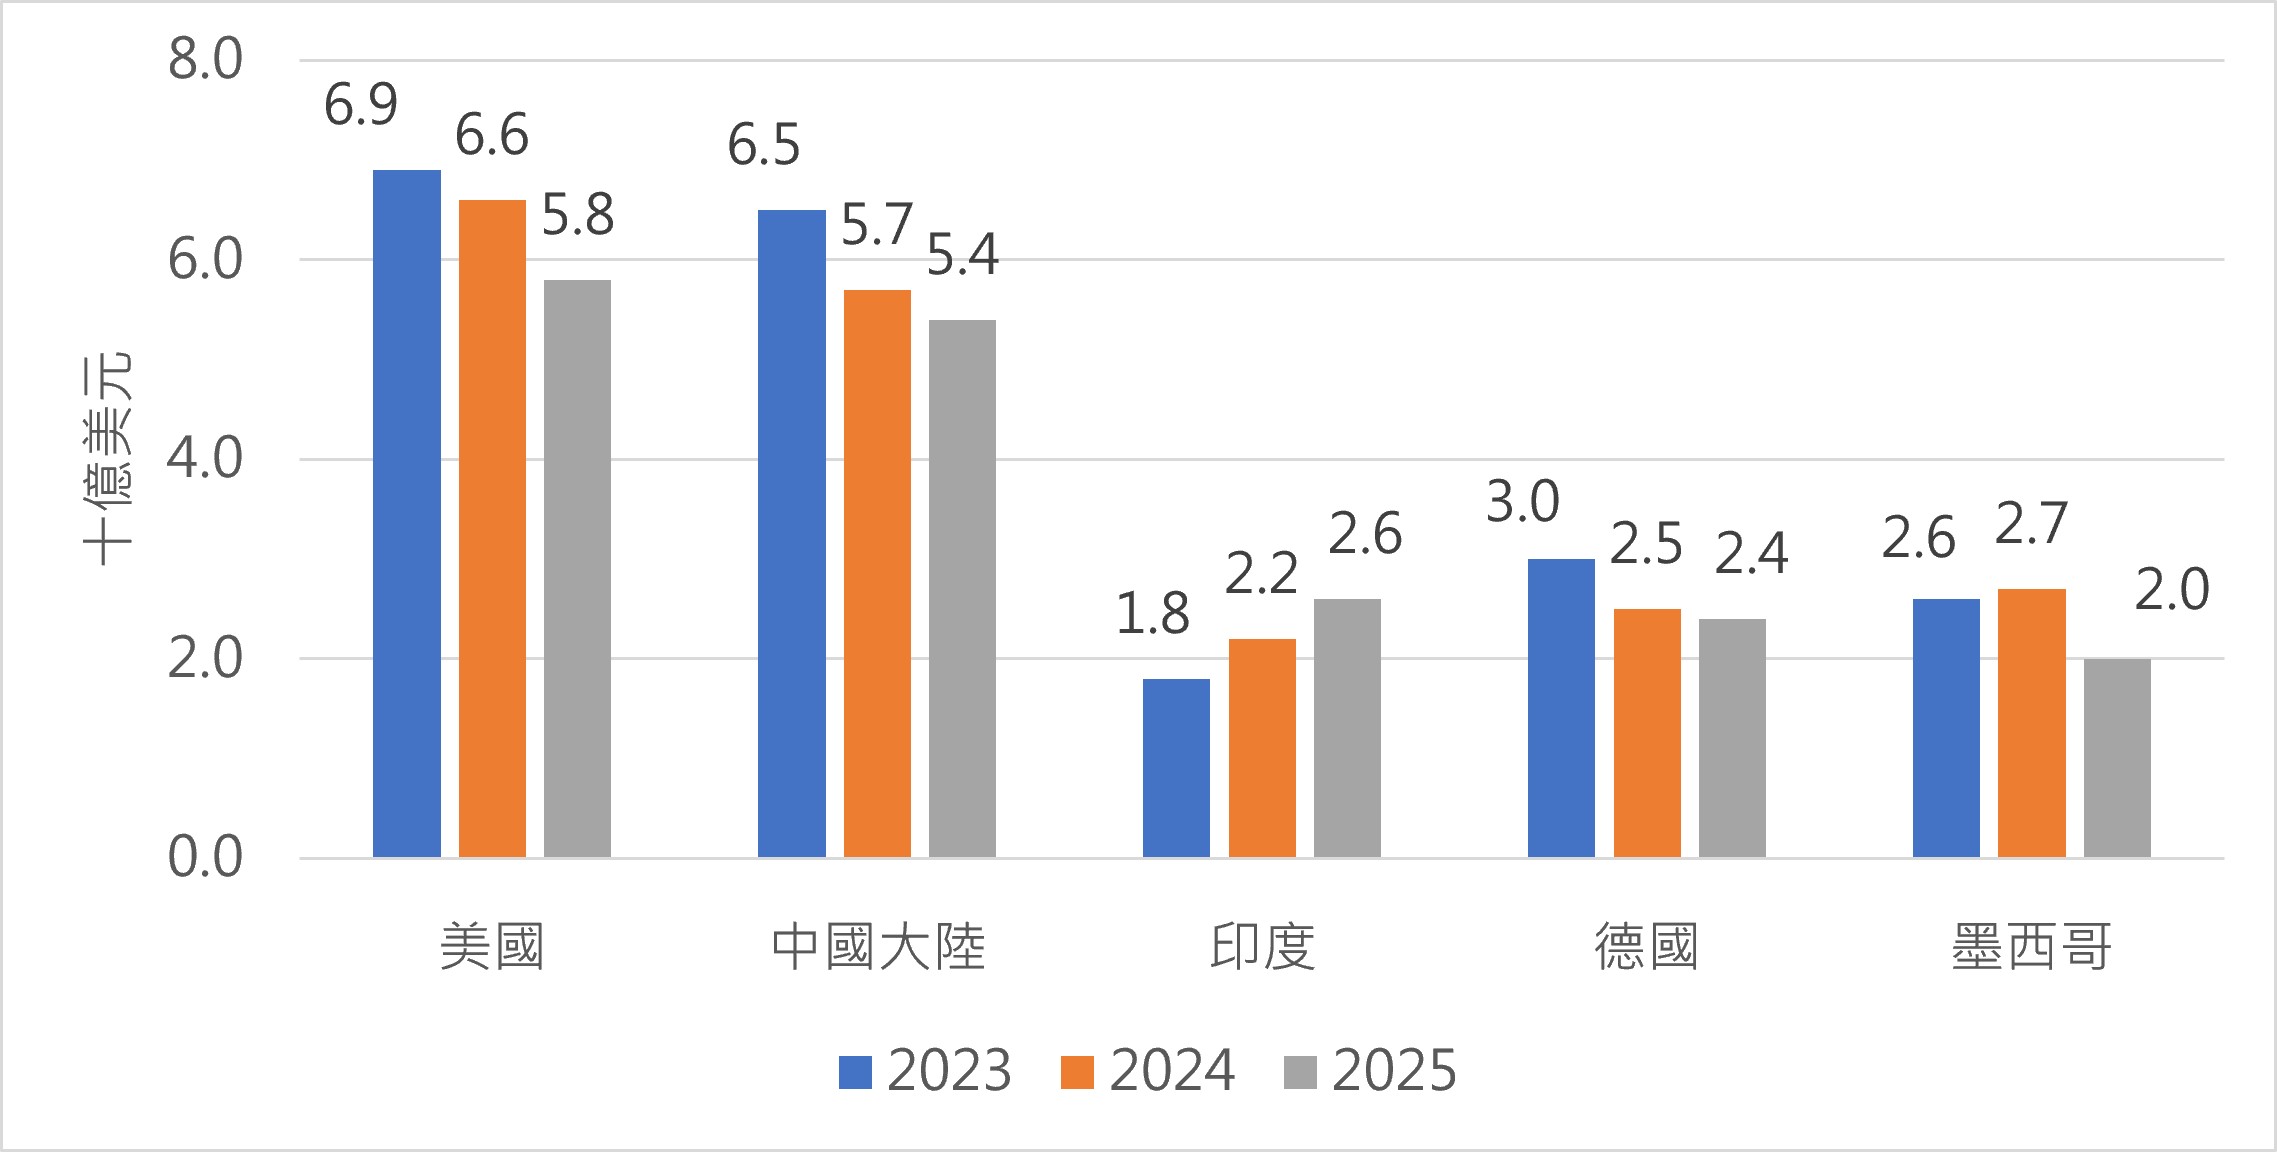
墨西哥的消費額下降了23%,降至21億美元,但仍維持在第八位,且仍是全球第五大工具機進口國。這次回落是在經歷了數年異常大規模的資本設備採購之後發生的,不過墨西哥目前的消費水準仍遠高於2021年之前的區間。
 |
資料來源:Gardner Publications Inc. (2026)
 |
資料來源:Gardner Publications Inc. (2026)
 |
資料來源:Gardner Publications Inc. (2026)
2025年全球工具機進出口概況
美國(58億美元)和中國大陸(54億美元)再次位居進口金額前兩位,緊隨其後的是印度(26億美元)、德國(24億美元)、墨西哥(20億美元)、越南(18億美元)、義大利(16億美元)、土耳其(16億美元)、泰國(14億美元)和俄羅斯(11億美元)。在這些國家和地區中,印度(成長17%)、越南(成長34%)、義大利(成長16%)和泰國(成長35%)呈現成長,其餘則均有下降的狀況。
出口數據呈現出該年度最顯著的趨勢。中國大陸的出口額成長14%,達到97億美元,而德國則下降10%,降至76億美元,這進一步擴大了中國大陸在榜首的領先優勢。短短一年內,中國大陸在全球工具機出口中的占比從約18%升至21%,且成長呈現全面態勢,而非集中於特定機種:鍛造、沖壓、折彎及剪切設備成長27%,拉床及金屬線材加工設備成長25%,綜合加工機成長17%,放電加工、雷射及水刀加工設備成長9%。
日本工具機出口(63億美元,成長7%)位居第三,義大利(39億美元,下降12%)排名第四;緊隨其後的是南韓(22億美元)、臺灣(20億美元)、瑞士(20億美元)、美國(14億美元)、西班牙(13億美元)和奧地利(9.5億美元)- 奧地利躋身前十,排名超過了比利時(9.4億美元)。
日本取得今年度調查中最大的貿易順差,達57億美元,略高於德國(52億美元)和中國大陸(43億美元);義大利(23億美元)、瑞士(14億美元)、臺灣(14億美元)和南韓(13億美元)也都維持了強勁的順差態勢。貿易逆差最大的國家和地區依序為美國(-44億美元)、印度(-23億美元)、墨西哥(-19億美元)、越南(-17億美元)和俄羅斯(-11億美元)。
整體來看,東南亞是2025年全球工具機成長引擎。越南、泰國、馬來西亞、印尼、新加坡和菲律賓的工具機消費總額增加了19%,達到49億美元;該地區的進口額也增加了19%,達到47億美元。越南、泰國、馬來西亞和印尼在調查所涵蓋的全部四項指標上均實現了增長- 在全球範圍內,僅有五個國家做到了這一點,這四個國家便位列其中。越南的綜合加工機進口額增加了一倍多,激增120%至4.4億美元,目前已躋身全球進口國第六位。新加坡和菲律賓則是該地區的例外,在這四項指標上均出現下滑。
歐洲的情況則截然不同。在四個統計指標都下滑的19個國家中,大多數位於歐洲,包括德國、瑞士、奧地利、瑞典、英國、匈牙利、羅馬尼亞、保加利亞、斯洛維尼亞和烏克蘭。義大利是個顯著的例外,捷克(消費金額成長23%)、波蘭(成長7%)和葡萄牙(成長6%)也取得了小幅成長。
在北美,三個國家均出現下滑。儘管該地區150億美元的總消費金額使其仍是僅次於中國大陸的第二大市場,但美國、墨西哥和加拿大的消費金額分別下降了8%、23%和7%。
綜合而言,這些數據描繪的市場態勢較多是"格局重塑",而非單純的萎縮。主要出口國的生產表現相對穩健,中國大陸顯著鞏固了其出口地位;同時,歐洲和北美大部分地區的市場需求有所減弱,而東南亞地區的需求則在加速成長。亞洲地區的這種擴張態勢是僅限於進口驅動的設備安裝,還是會發展為本土生產,值得後續持續觀察與關注。目前,越南和泰國的進口金額仍約為其本土產值約30倍。
 |
資料來源:Gardner Publications Inc. (2026)
 |
資料來源:Gardner Publications Inc. (2026)
|
資料來源:Gardner Publications Inc. (2026)
從全球產銷結構觀察,臺灣工具機產業正處於「排名相對穩定、競爭內涵快速改變」的關鍵轉折期。2025年臺灣工具機產值約28億美元,全球排名第7;出口約20億美元,排名第6,仍維持全球主要工具機供應國地位。然而,臺灣產值年減12%,降幅明顯高於全球平均3%,且在主要出口型國家中僅次於瑞士,顯示臺灣高度依賴外需的產業結構,面對全球資本財需求降溫、匯率與關稅變動時,受到的衝擊較為直接。相較之下,中國大陸產值已達308億美元,占全球36%,且出口年增14%至97億美元,全球出口占比由約18%提升至21%,競爭已由「規模成本」逐步延伸至中高階設備與完整產品線。
觀察臺灣工具機產業的競爭位置、挑戰與可能機會
全球需求重心正在重新分配。中國大陸、美國仍是最大消費市場,但印度、越南、泰國等新興製造基地快速擴張;2025年東南亞主要六國工具機消費成長19%,其中越南、泰國、馬來西亞與印尼更同時呈現產值、消費、進口及出口成長,反映供應鏈移轉正逐步轉化為實際設備投資。
因此,臺灣真正的挑戰已不是單純「保住全球第6、7名」,而是避免陷入中國大陸的規模與價格競爭,以及日本、德國的高階技術競爭夾擊。2026年1~7月臺灣工具機出口仍年減2.1%,但關鍵零組件出口反而成長11.6%,呈現「整機承壓、零組件先行」的結構性分化。
這也揭示臺灣下一階段的機會:由「整機出口」轉向「高附加價值製造解決方案」。利用臺灣在精密零組件、客製化、彈性製造與智慧化整合的優勢;此外,加速五軸、高速高精度、複合加工、AI與自動化等產品升級,並切入半導體、AI伺服器液冷、航太與新能源等高成長應用。換言之,臺灣未來競爭優勢的核心,不應再是「與中國大陸比性價、與日德比便宜」,而是建立「精密製造+智慧化+應用解決方案+全球服務」的差異化價值鏈,將臺灣工具機由設備供應商進一步提升為全球製造系統的重要合作夥伴。
對臺灣工具機業者未來市場布局、產品升級或國際競爭策略的建議
臺灣工具機業者未來的國際競爭策略,應從傳統以價格、設備規格與出口規模為主的競爭模式,轉向市場分散、產品升級與解決方案整合。依據Gardner 2026 World Machine Tool Survey,2025年全球需求普遍走弱,但印度、越南及東南亞部分市場仍呈現成長,顯示業者應依區域需求差異調整市場布局,而非過度集中於中國大陸、美國等傳統市場。
在市場布局上,建議優先深耕印度、越南、泰國及馬來西亞,並選擇性布局中東歐與拉丁美洲,透過代理商、在地維修及技術服務建立長期客戶關係。觀察2026年臺灣工具機出口前七個月,整機出口呈現年減,但零組件出口則成長,反映產品與市場機會存在差異。
產品升級方面,應聚焦五軸加工、複合加工、高精度控制、智慧感測、數位雙生及AI製程優化,並結合自動化與整線整合,切入半導體設備、航太、及AI伺服器液冷零組件等應用。核心策略是由單機銷售轉向「設備、軟體、製程與服務」整合,透過模組化設計、策略聯盟及海外服務網絡疊加附加價值;同時強化節能、碳管理與國際法規因應,降低價格競爭與貿易政策變動的衝擊,以進一步建立難以被低價產品取代的差異化優勢。


