

從雙足人形機器人崛起,看台灣精密機械產業的下一波商機
摘要
具身智能正推動人形機器人由展示樣機走向工廠實作,其成敗不只取決於AI,更取決於關節能否兼具高功率密度、精度、剛性、耐衝擊、低能耗與可量產性。線性致動器、旋轉致動器與靈巧手占運動機構成本七成以上,背後所需的行星滾柱螺桿、滾珠螺桿、諧波與行星減速機、馬達、軸承及精密加工,正是台灣工具機產業的優勢領域。本文由人形機器人的性能與成本瓶頸出發,說明工具機整機廠、零組件廠及自動化設備業者如何從單件加工跨向模組共製、製程設備與量產驗證,掌握下一波高值製造商機。
AI浪潮之後,製造能力成為決勝點
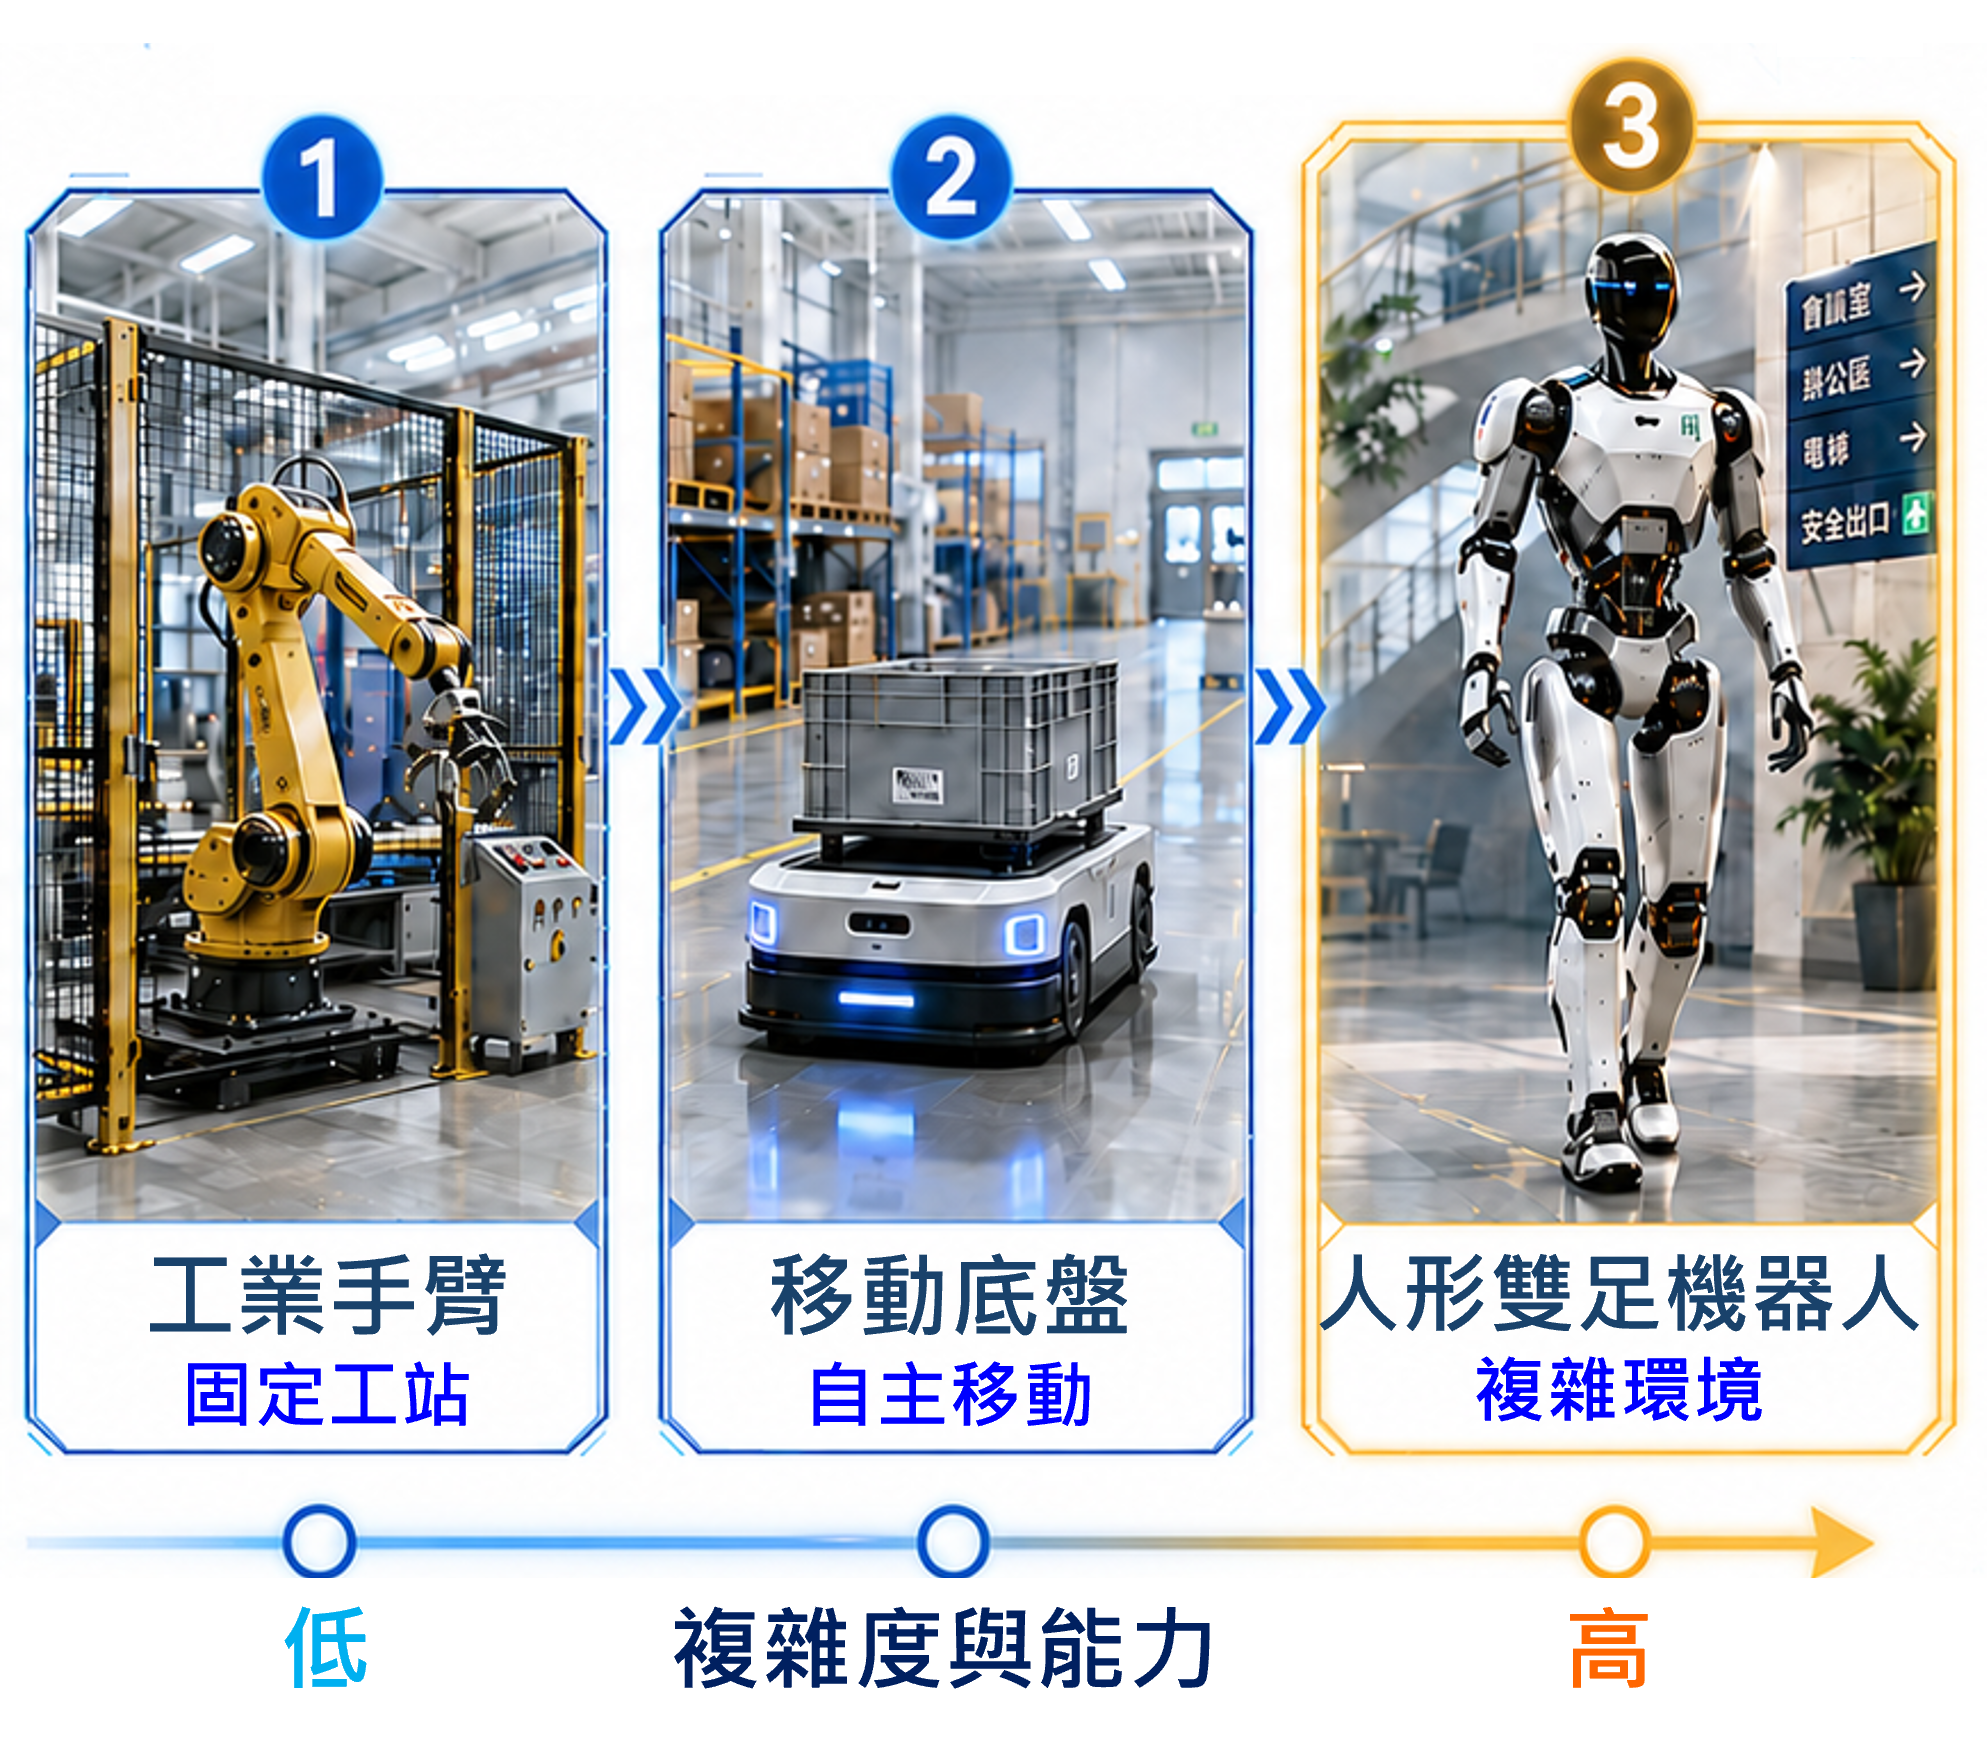
機器人技術正由固定走向移動,並進一步朝複雜環境自主作業發展,如圖1所示。早期工業手臂主要部署於固定工站,具備高精度與高重複性;其後發展的AGV/AMR,讓機器人能在平面環境中自主移動;如今,人形雙足機器人則以跨越樓梯、門檻及不平整地面為目標,將機器人的活動範圍由結構化產線延伸至更接近人類生活與工作的空間。由於既有廠房、工具及作業流程大多依照人體尺度設計,人形機器人不必大幅改造環境,便有機會投入搬運、上下料、巡檢及跨工站操作。
 |
資料來源:PMC (2026)
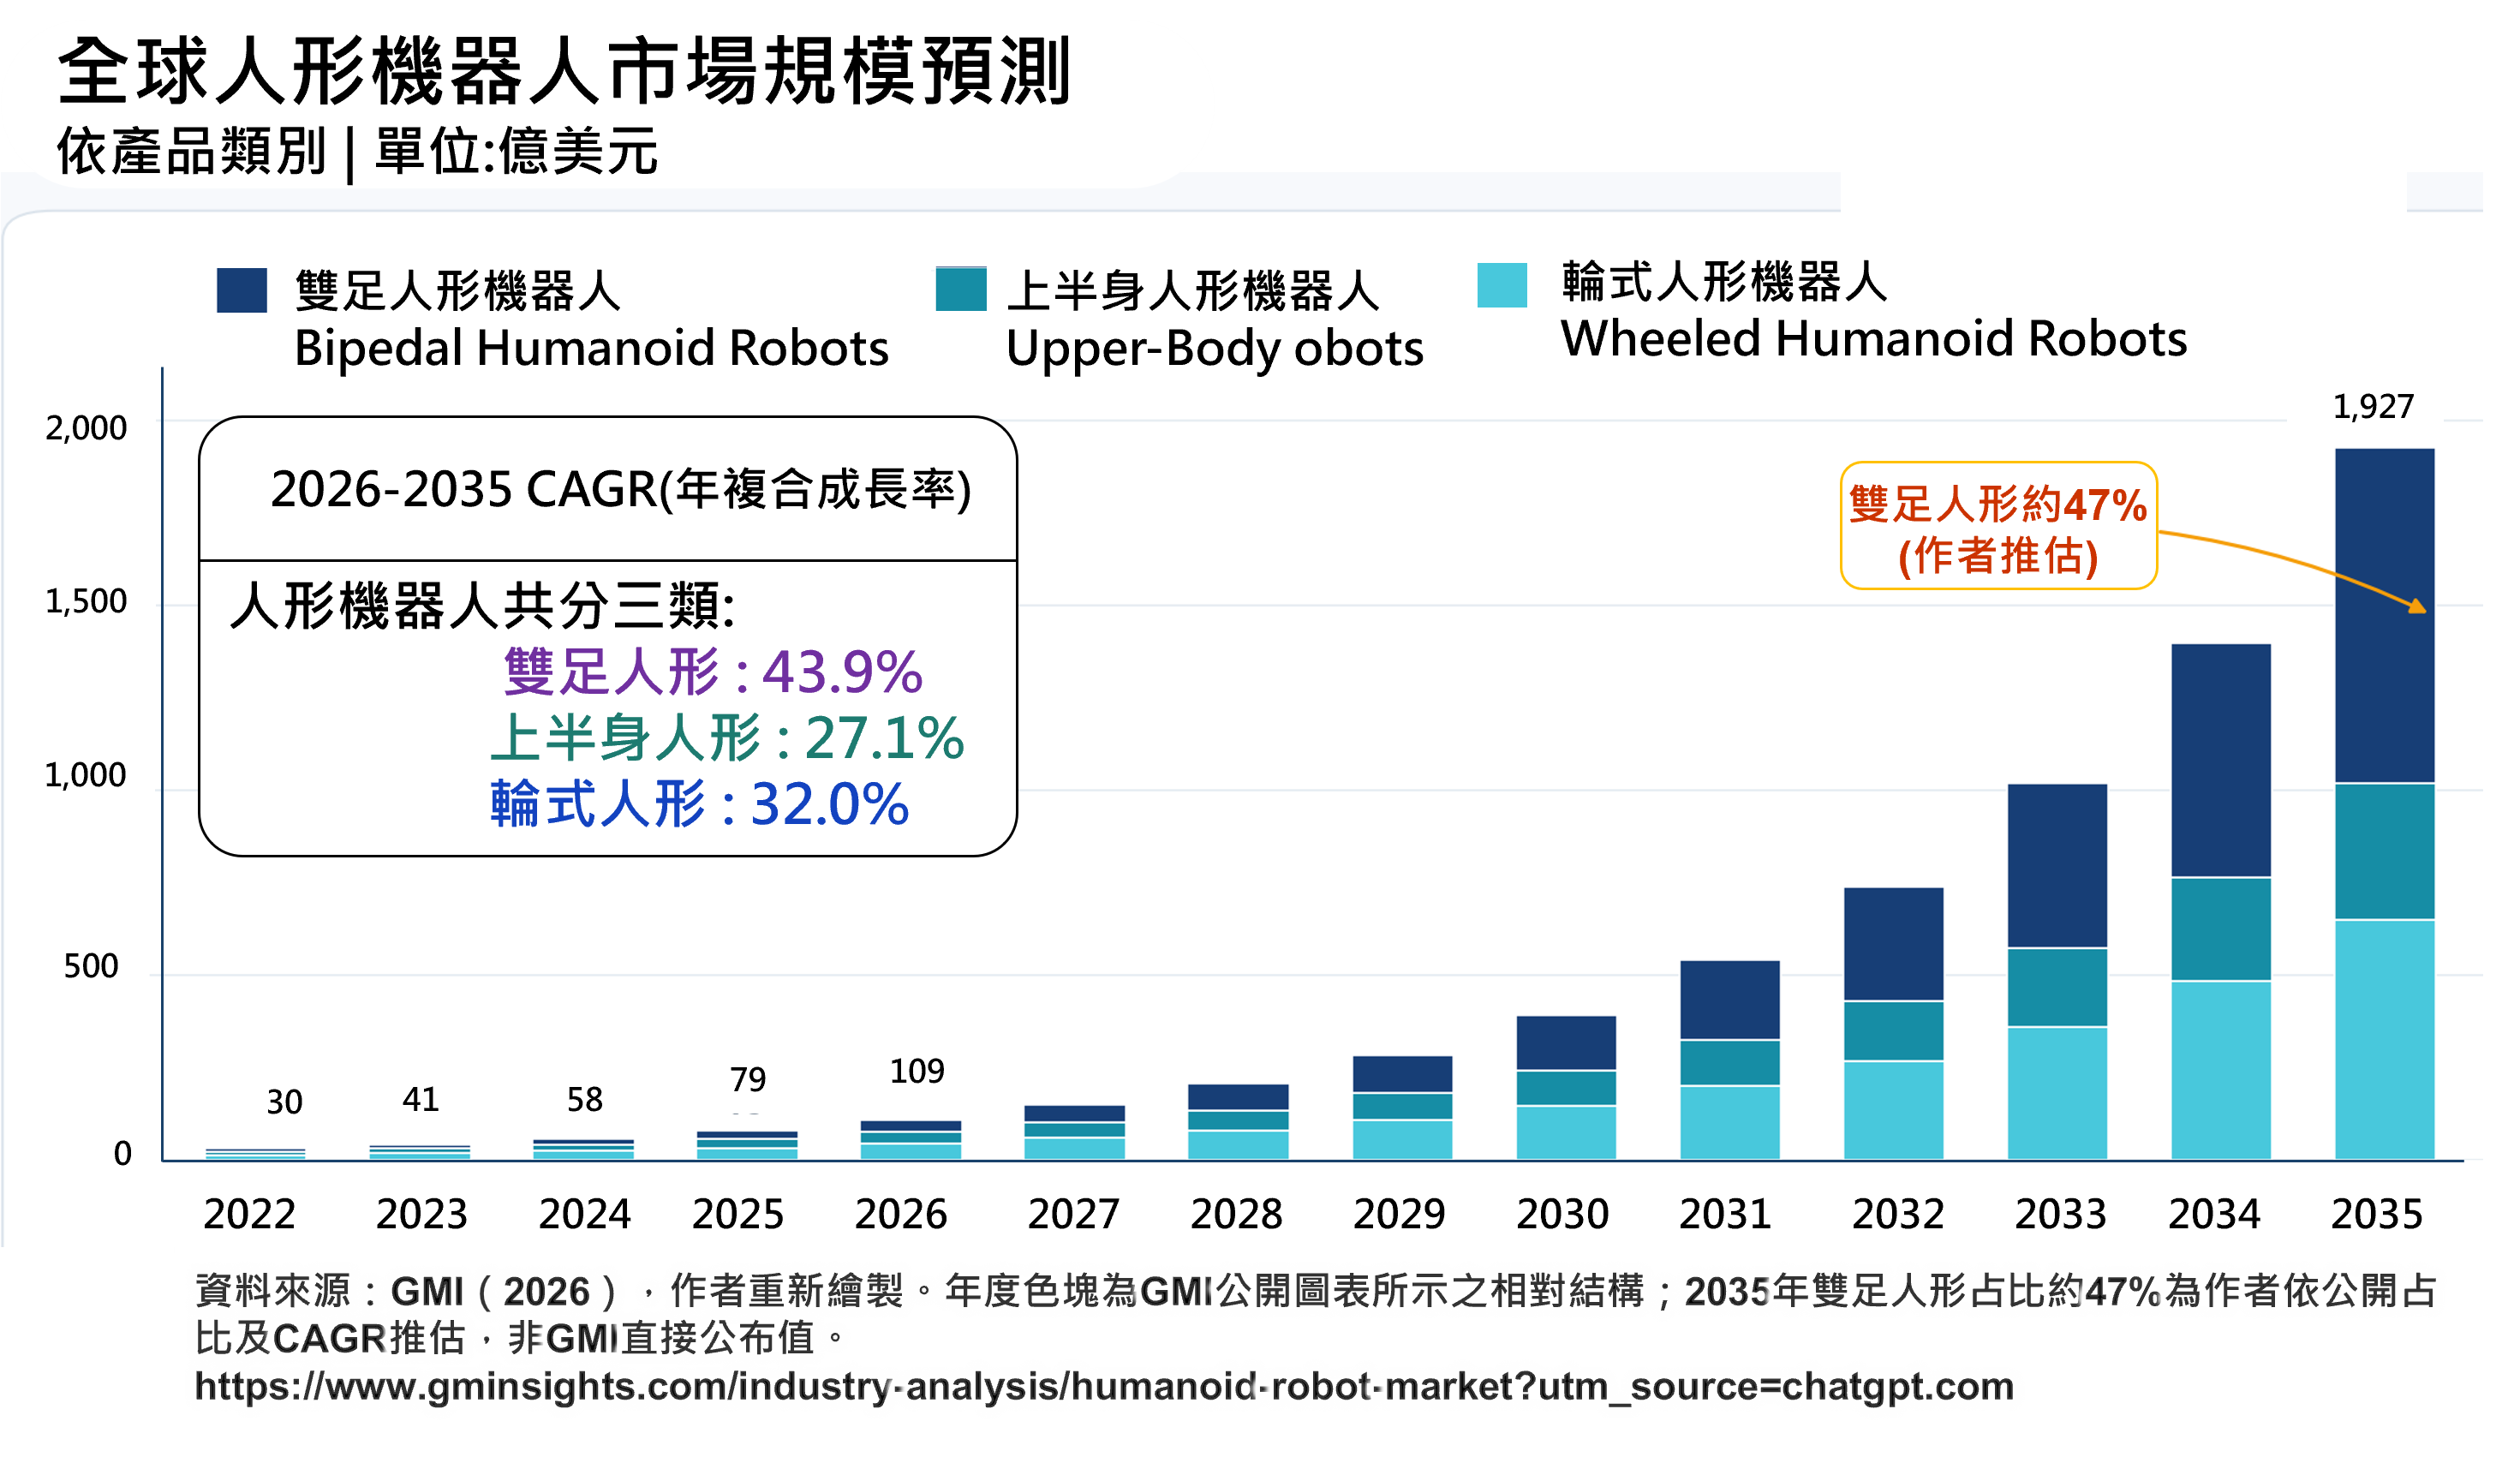
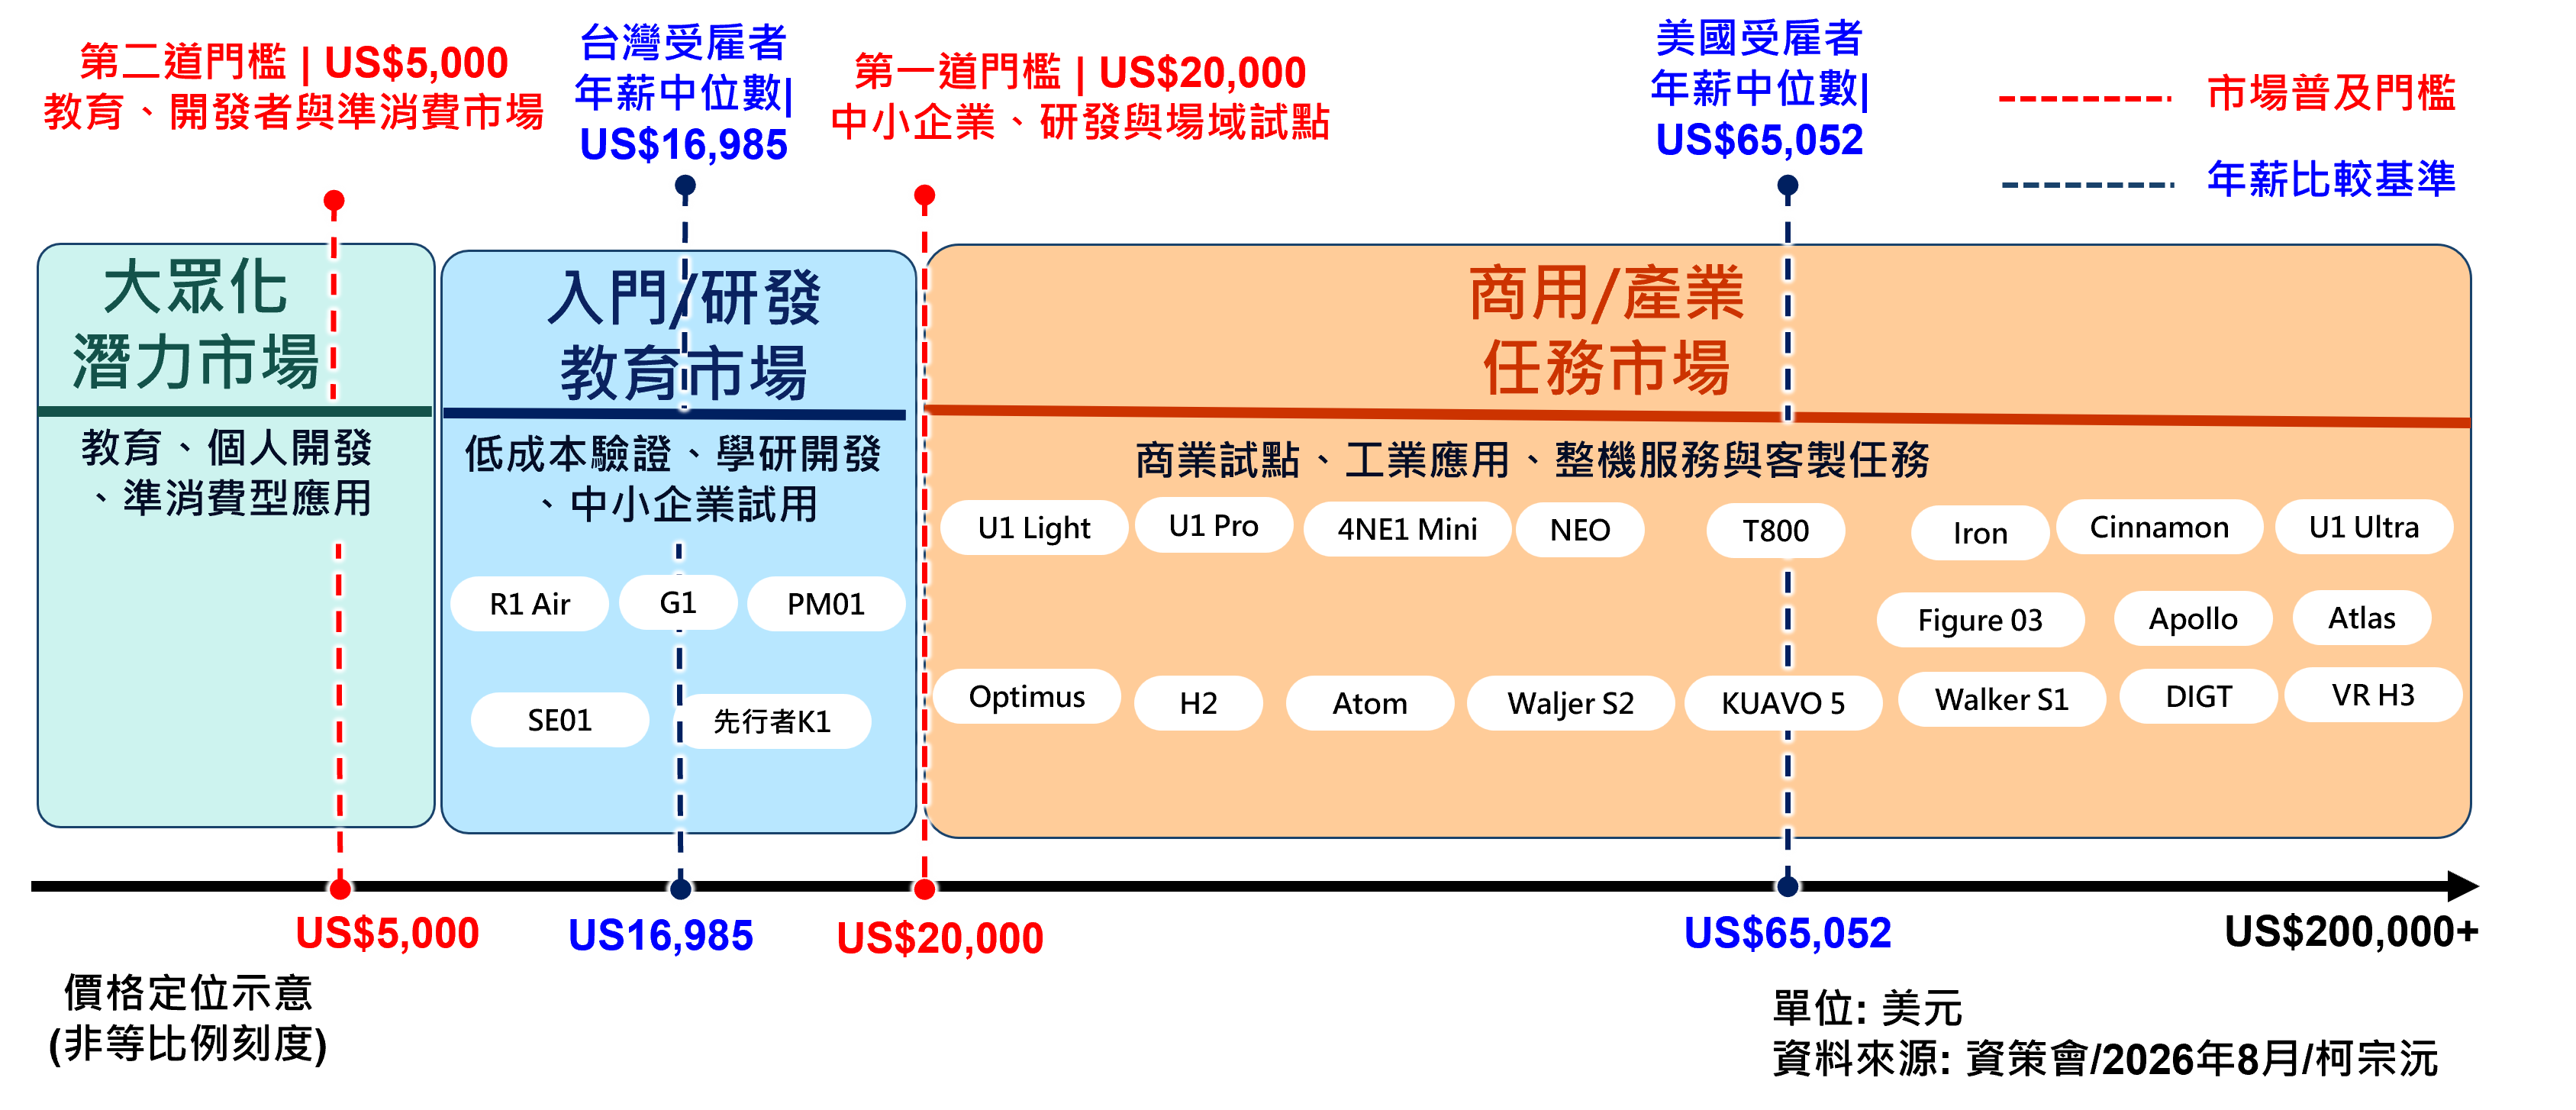
市場預測也反映雙足構型的成長潛力。依圖2為參考Global Market Insights的資料,全球人形機器人市場至2035年可能接近2,000億美元;雙足人形機器人的市場規模預估於2028年超越輪式人形機器人,並於2030年成為主要產品類別。2026年至2035年間,其年複合成長率預估可達43.9%,至2035年約占整體人形機器人市場的47%。除了技術進步,產品價格下降也是市場擴大的重要驅動力。如圖3所示,目前售價2萬美元以上的產品,多集中於工業應用、商業試點、整機服務及客製化任務;當價格降至2萬美元以下,將有利於中小企業、研究機構及教育單位擴大導入;若進一步接近5,000美元,則可能跨入個人開發、教學及準消費型市場。圖中所列台灣與美國受僱者年薪中位數,主要用於比較不同市場的相對購買力,並非產品普及的價格門檻。整體而言,價格愈低,潛在應用與客群愈廣,但能否真正形成規模市場,仍取決於功能、可靠度、安全性、維護成本及投資效益。
然而,市場預測與展示成果並不等同於商業落地。真實場域中的地面衝擊、摩擦變化、傳動背隙、結構變形、熱累積及感測時延,都可能將模擬環境中的微小誤差放大為關節抖動、失步甚至整機跌倒。因此,人形機器人的競爭正由「AI模型有多聰明」,進入「機電硬體有多可靠、成本能否量產化」的新階段。
對台灣精密機械產業而言,人形機器人並非遙遠的新興產品,而是一部由數十組高性能致動關節、感測元件及控制系統構成的移動式精密機械。其所需的材料、精密加工、螺桿與減速傳動、馬達驅控、組裝檢測及自動化量產能力,與台灣長期累積的工具機及精密機械技術高度重疊。如何把既有製造優勢轉化為高性能、低成本且可驗證的關鍵零組件與關節模組,將成為台灣掌握人形機器人下一波產業商機的關鍵。
 |
 |
最大成本項,也是最接近工具機業的機會
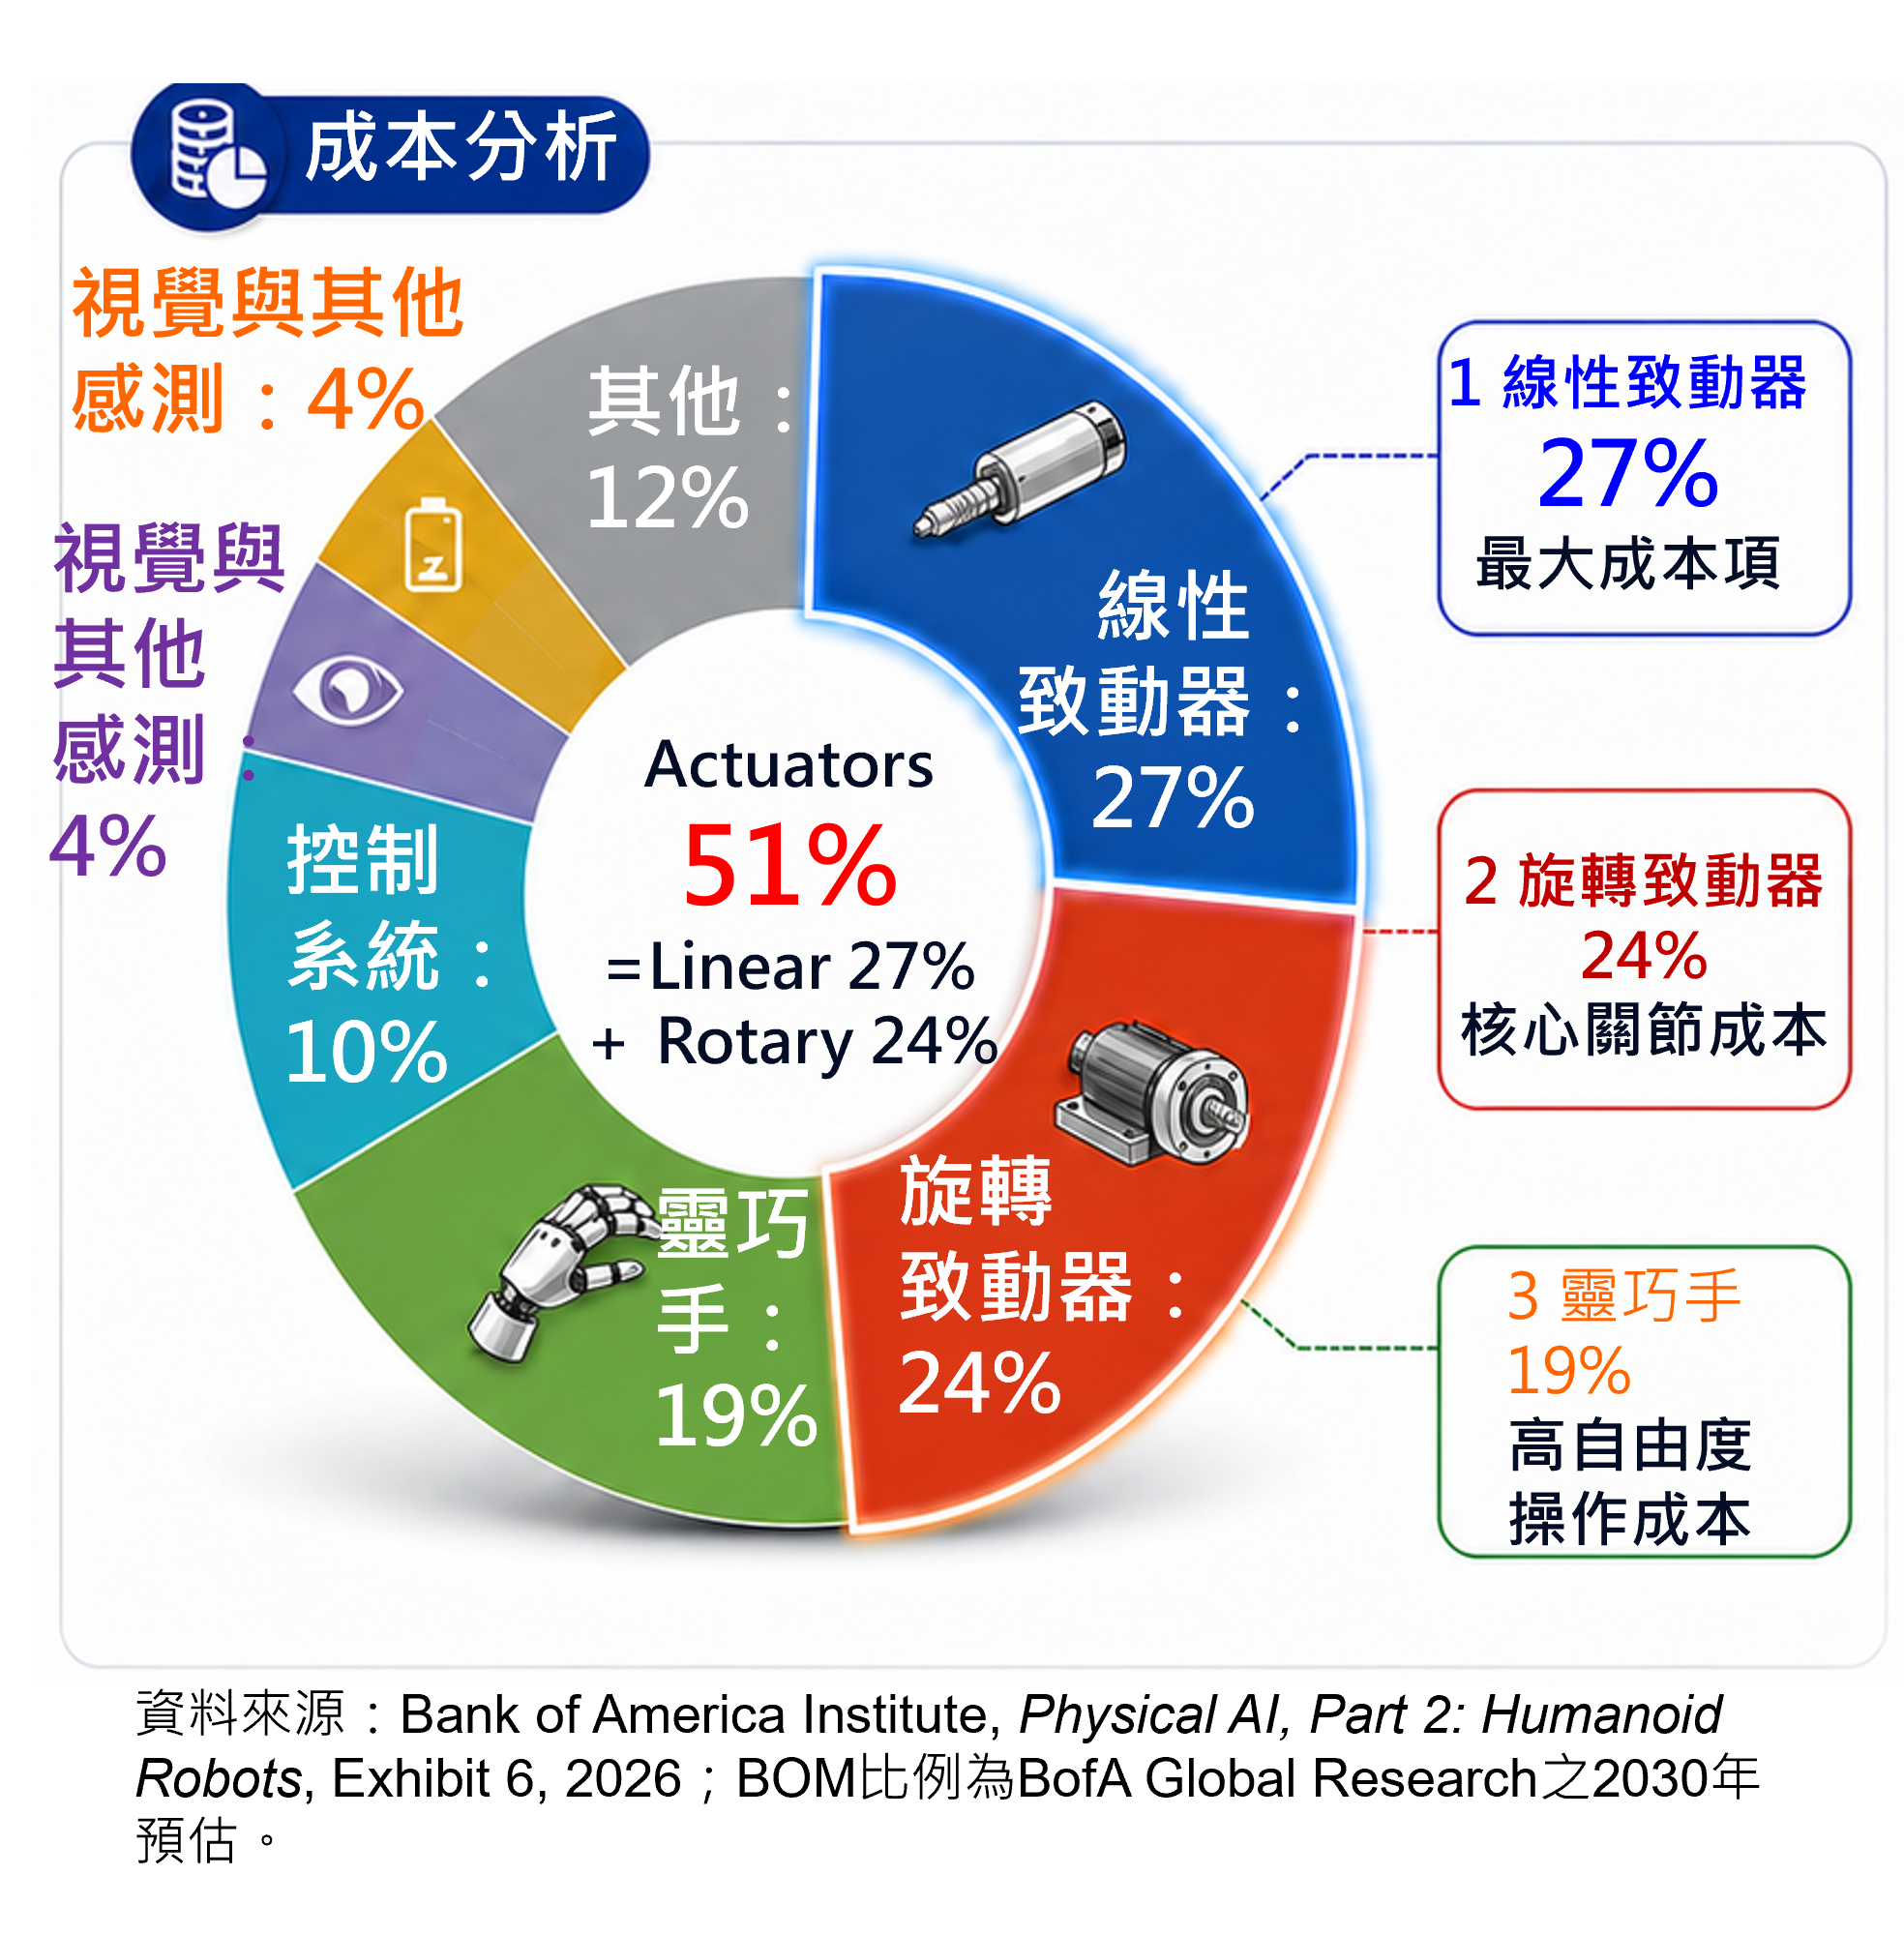
依據美銀研究,早期人形機器人單機BOM約為9萬至10萬美元,隨規模化與標準化,2030年有望降至1.7萬美元以下。其中線性致動器約27%、旋轉致動器約占24%,再加上靈巧手約19%,整體運動機構成本超過七成,如圖4所示。這代表量產降本的主戰場,不在外殼組裝,而在螺桿、減速機、馬達、軸承、感測器、驅動器及關節殼體的設計與製造。
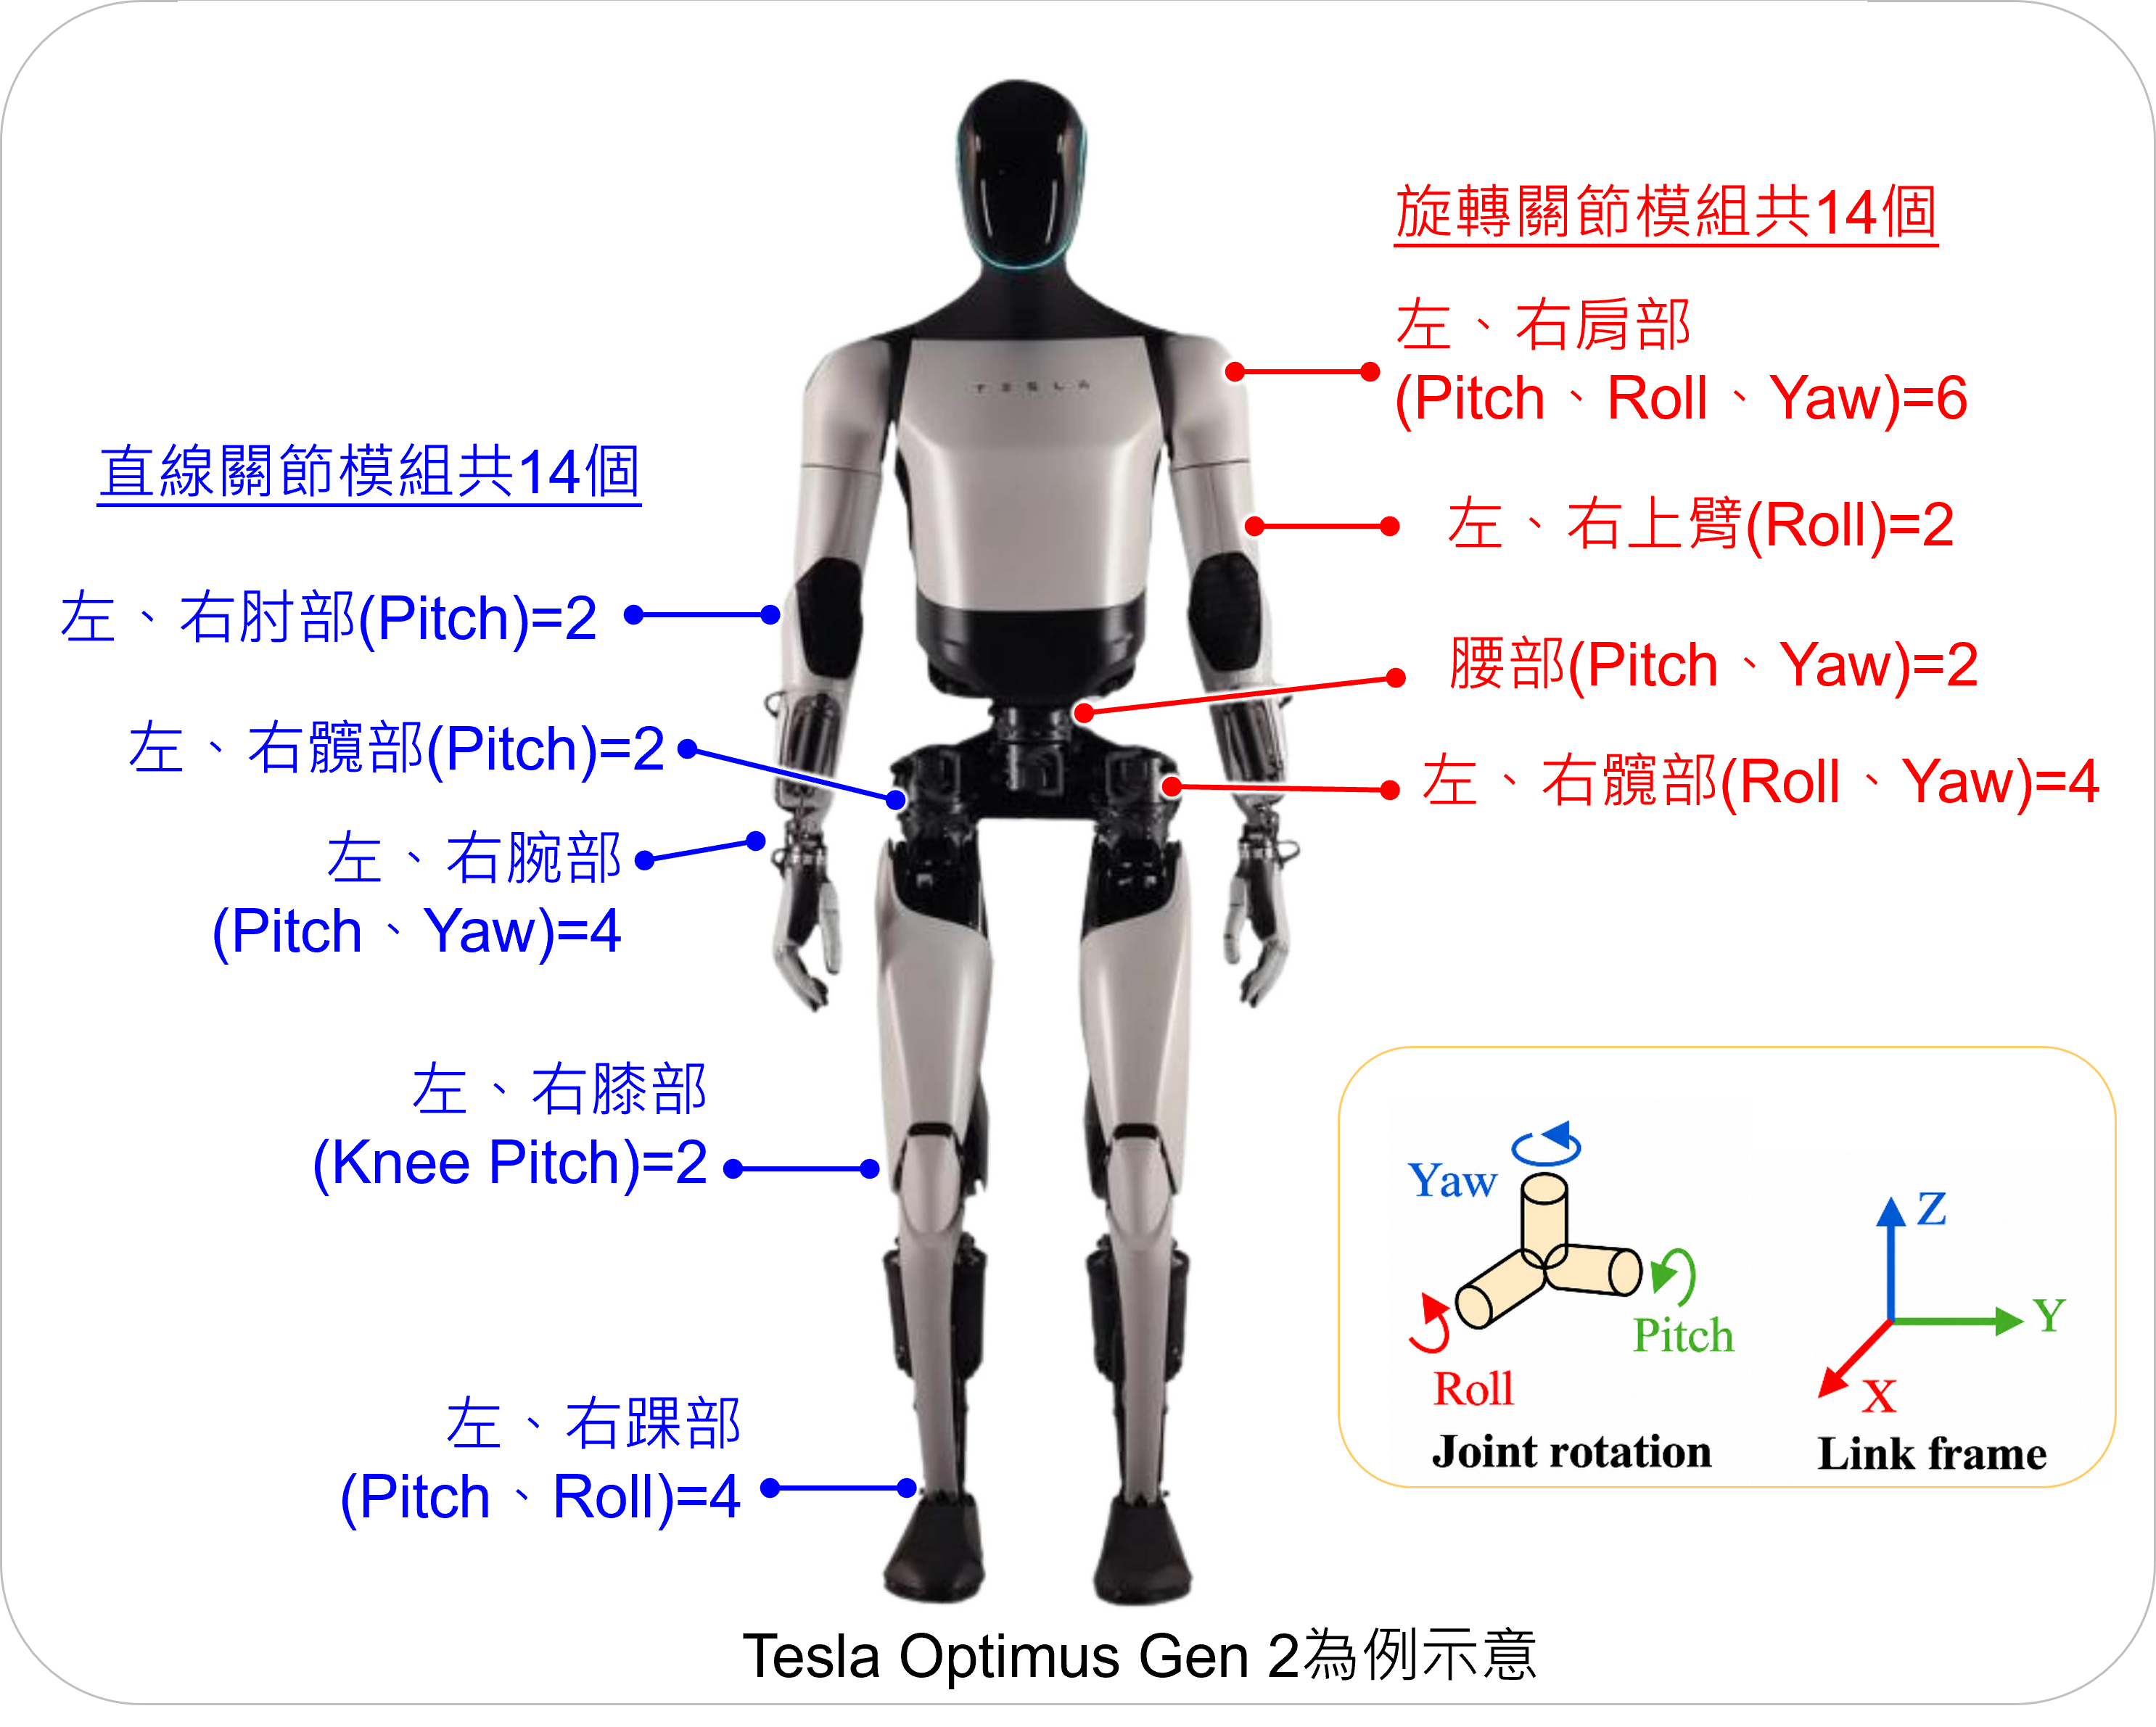
各家人形機器人的關節配置依設計略有差異,可能配置12至14組直線關節(透過機構設計轉為旋轉驅動)及14至20組旋轉關節;Tesla Optimus Gen 2為例,直線與旋轉分別配置14組,如圖5所示。當整機出貨由百台走向萬台,需求將由少量客製零件迅速轉為高一致性的系列化製造。精密機械業面對的,不只是新增一種零件訂單,而是新的產品族群、專用加工設備、自動裝配線、線上量測及壽命驗證需求。
 |
 |
資料來源:PMC (2026)
兩類型關節,帶動精密傳動的新需求
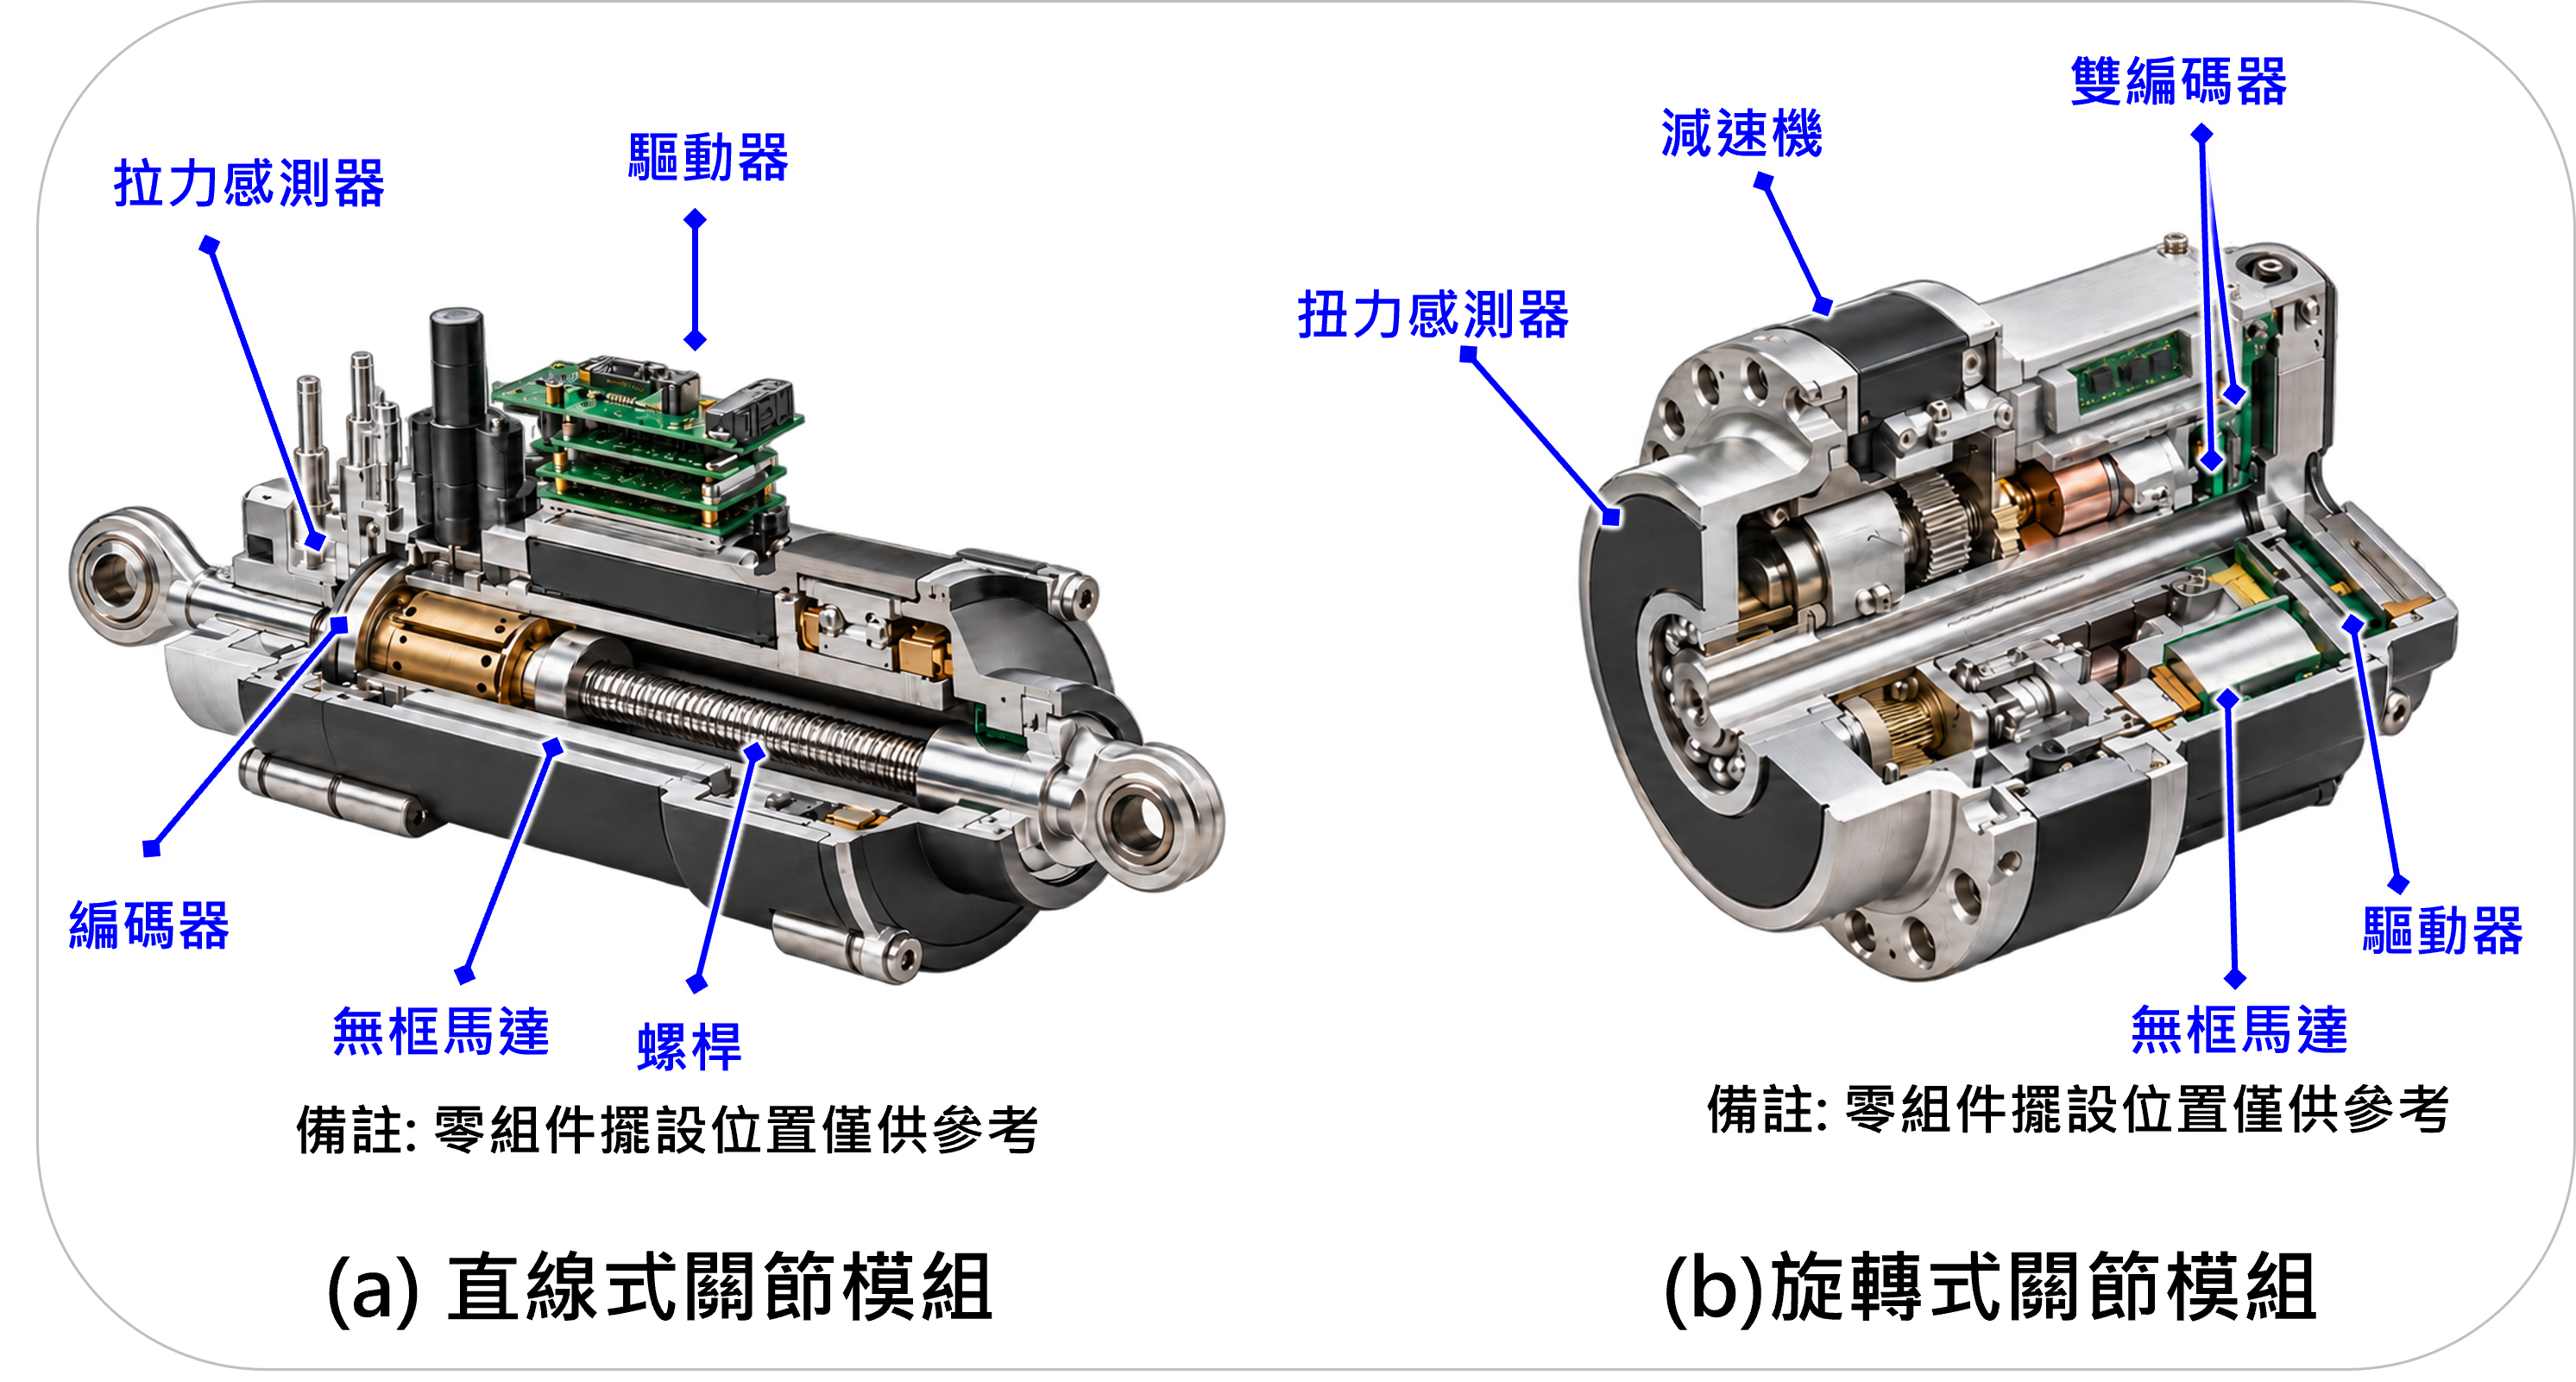
機器人下肢膝、踝等高負載位置,需要在緊湊空間內產生大推力的直線式關節模組,如圖6(a)。其中,行星滾柱螺桿藉由多點線接觸承載,具高推力密度、長壽命與抗衝擊潛力,適合爬梯、越障與單腳支撐;滾珠螺桿則具有成熟供應鏈、高效率與成本優勢,可用於負載較低或成本敏感的關節。真正的工程選擇不是由單一性能決定,而須在導程、效率、背隙、反向驅動性、噪音、溫升、壽命及價格間取得平衡。
旋轉式關節模組則朝馬達、減速機、編碼器、扭矩感測器、煞車與驅動器一體化,如圖6(b)。諧波減速機體積小、減速比高且低背隙,適合肩、肘、腕等輕量多自由度位置;精密行星減速機具有高剛性、扭矩與耐衝擊特性,較適合髖部、腰部及重載旋轉軸。未來競爭焦點將由單顆減速機的型錄規格,轉向整個關節的扭矩密度、力控品質、熱穩定性與維修便利性。
 |
資料來源:PMC (2026)
精密機械產業可切入的四條路徑
第一點,從零件加工升級為「關鍵製程解決方案」。行星滾柱螺桿涉及多頭螺紋、滾柱齒形、螺帽內螺紋及相位配合,對螺紋磨削、銑削、熱處理變形補償、表面處理與精密量測提出更高要求;諧波減速機的柔輪薄壁變形、齒形精度與疲勞壽命,同樣需要加工機、刀具、夾治具與製程參數協同開發。整機廠若能提供加工、量測與補償閉環,便可由設備供應商轉為客戶量產良率的共同承擔者。
第二點,從單一零組件升級為「可插拔關節模組」或「關節模組」。單純交付螺桿、減速機或馬達,容易陷入規格與價格競爭;若能整合傳動、軸承、編碼器、驅動器、潤滑、密封與散熱,並提供尺寸、電氣、通訊及控制介面,即可縮短整機廠開發週期。模組化也有助於跨機型共用、維修更換與規模採購,是降低BOM與組裝工時的關鍵。
第三點,建立「面向量產的自動化產線」。關節組裝牽涉軸承預壓、螺帽預壓、齒輪嚙合、鎖附扭矩、潤滑量與感測器校正,任何偏差都會反映在摩擦、回差、噪音和溫升。自動化設備業者可發展選配組裝、精密壓裝、智慧鎖附、動平衡、跑合與終檢設備,並以序號串接製程參數與測試結果,讓每一顆關節都具有可追溯的品質履歷。
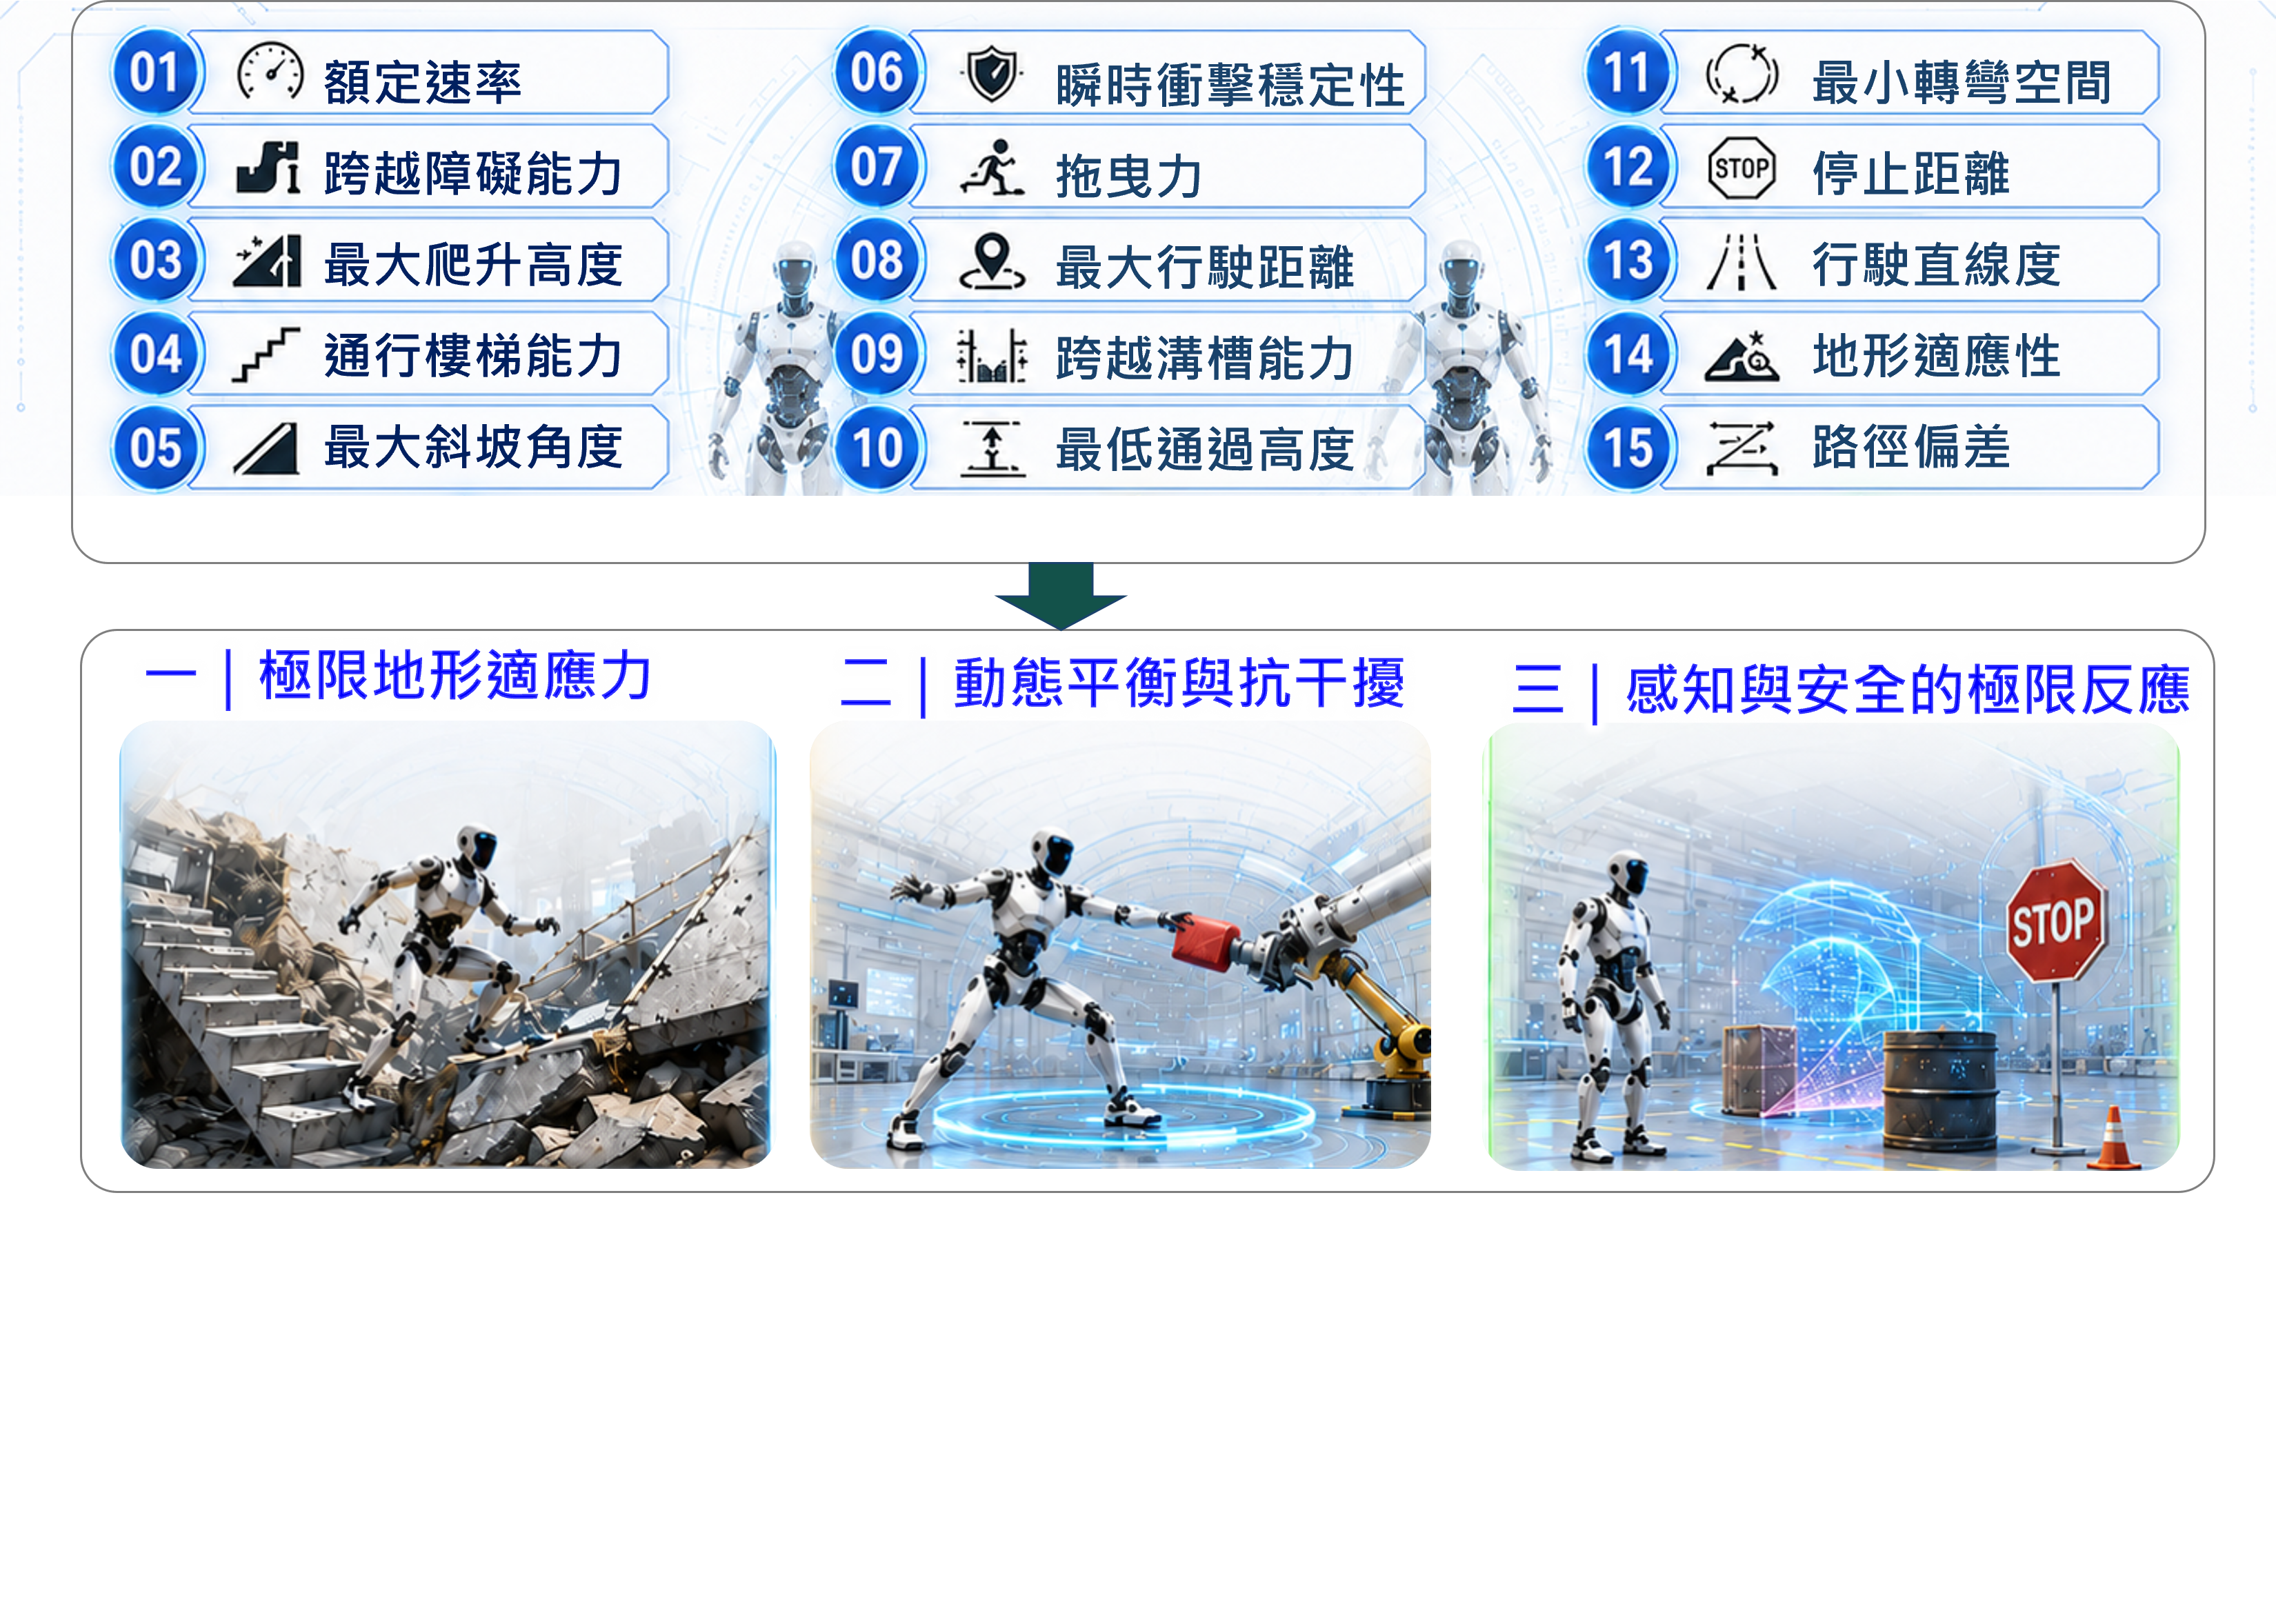
第四點,以「檢測數據」參與共同設計。ISO 18646-5所涵蓋的樓梯通行、跨越障礙、最大斜坡、瞬時衝擊及停止距離等整機表現,目的是為掌握機器人的極限地形適應力、動態平衡與抗干擾、感知與安全的極限反應,如圖7,最終都能回溯至致動器的推力或扭矩、背隙、剛性、效率、溫升與控制時延。供應商若能提供負載譜、加速壽命、衝擊後精度、熱平衡及反向驅動等數據,便能把「加工精度」轉譯為整機廠真正關心的任務性能。
 |
降本不能只靠放大量,應從設計與製程同步著手
人形機器人的成本下降,不應理解為對既有零件全面砍價。有效發展路徑包括:以平台化尺寸及介面提高共用率;依關節負載分級配置螺桿與減速機,避免全機過度設計;導入DFM/DFA減少零件數、加工面與校正工序;以在線量測和誤差補償放寬個別加工公差,再由系統校正守住輸出性能;建立關鍵特性的統計製程控制,降低報廢、返工及選配成本。此外,設計初期即納入國產材料、刀具、熱處理與量測設備,才能避免樣機成功後仍受制於昂貴進口件。
工具機整機廠可發展螺桿、齒輪與薄壁件的複合加工及專用機;零組件廠可建立系列化致動與減速模組;自動化業者則可承接裝配、校正與終檢產線。三者若以共同規格與數據平台協作,便能形成由材料、加工、組裝到驗證的在地供應鏈,而非各自等待品牌商下單。
由供應商走向共同開發夥伴
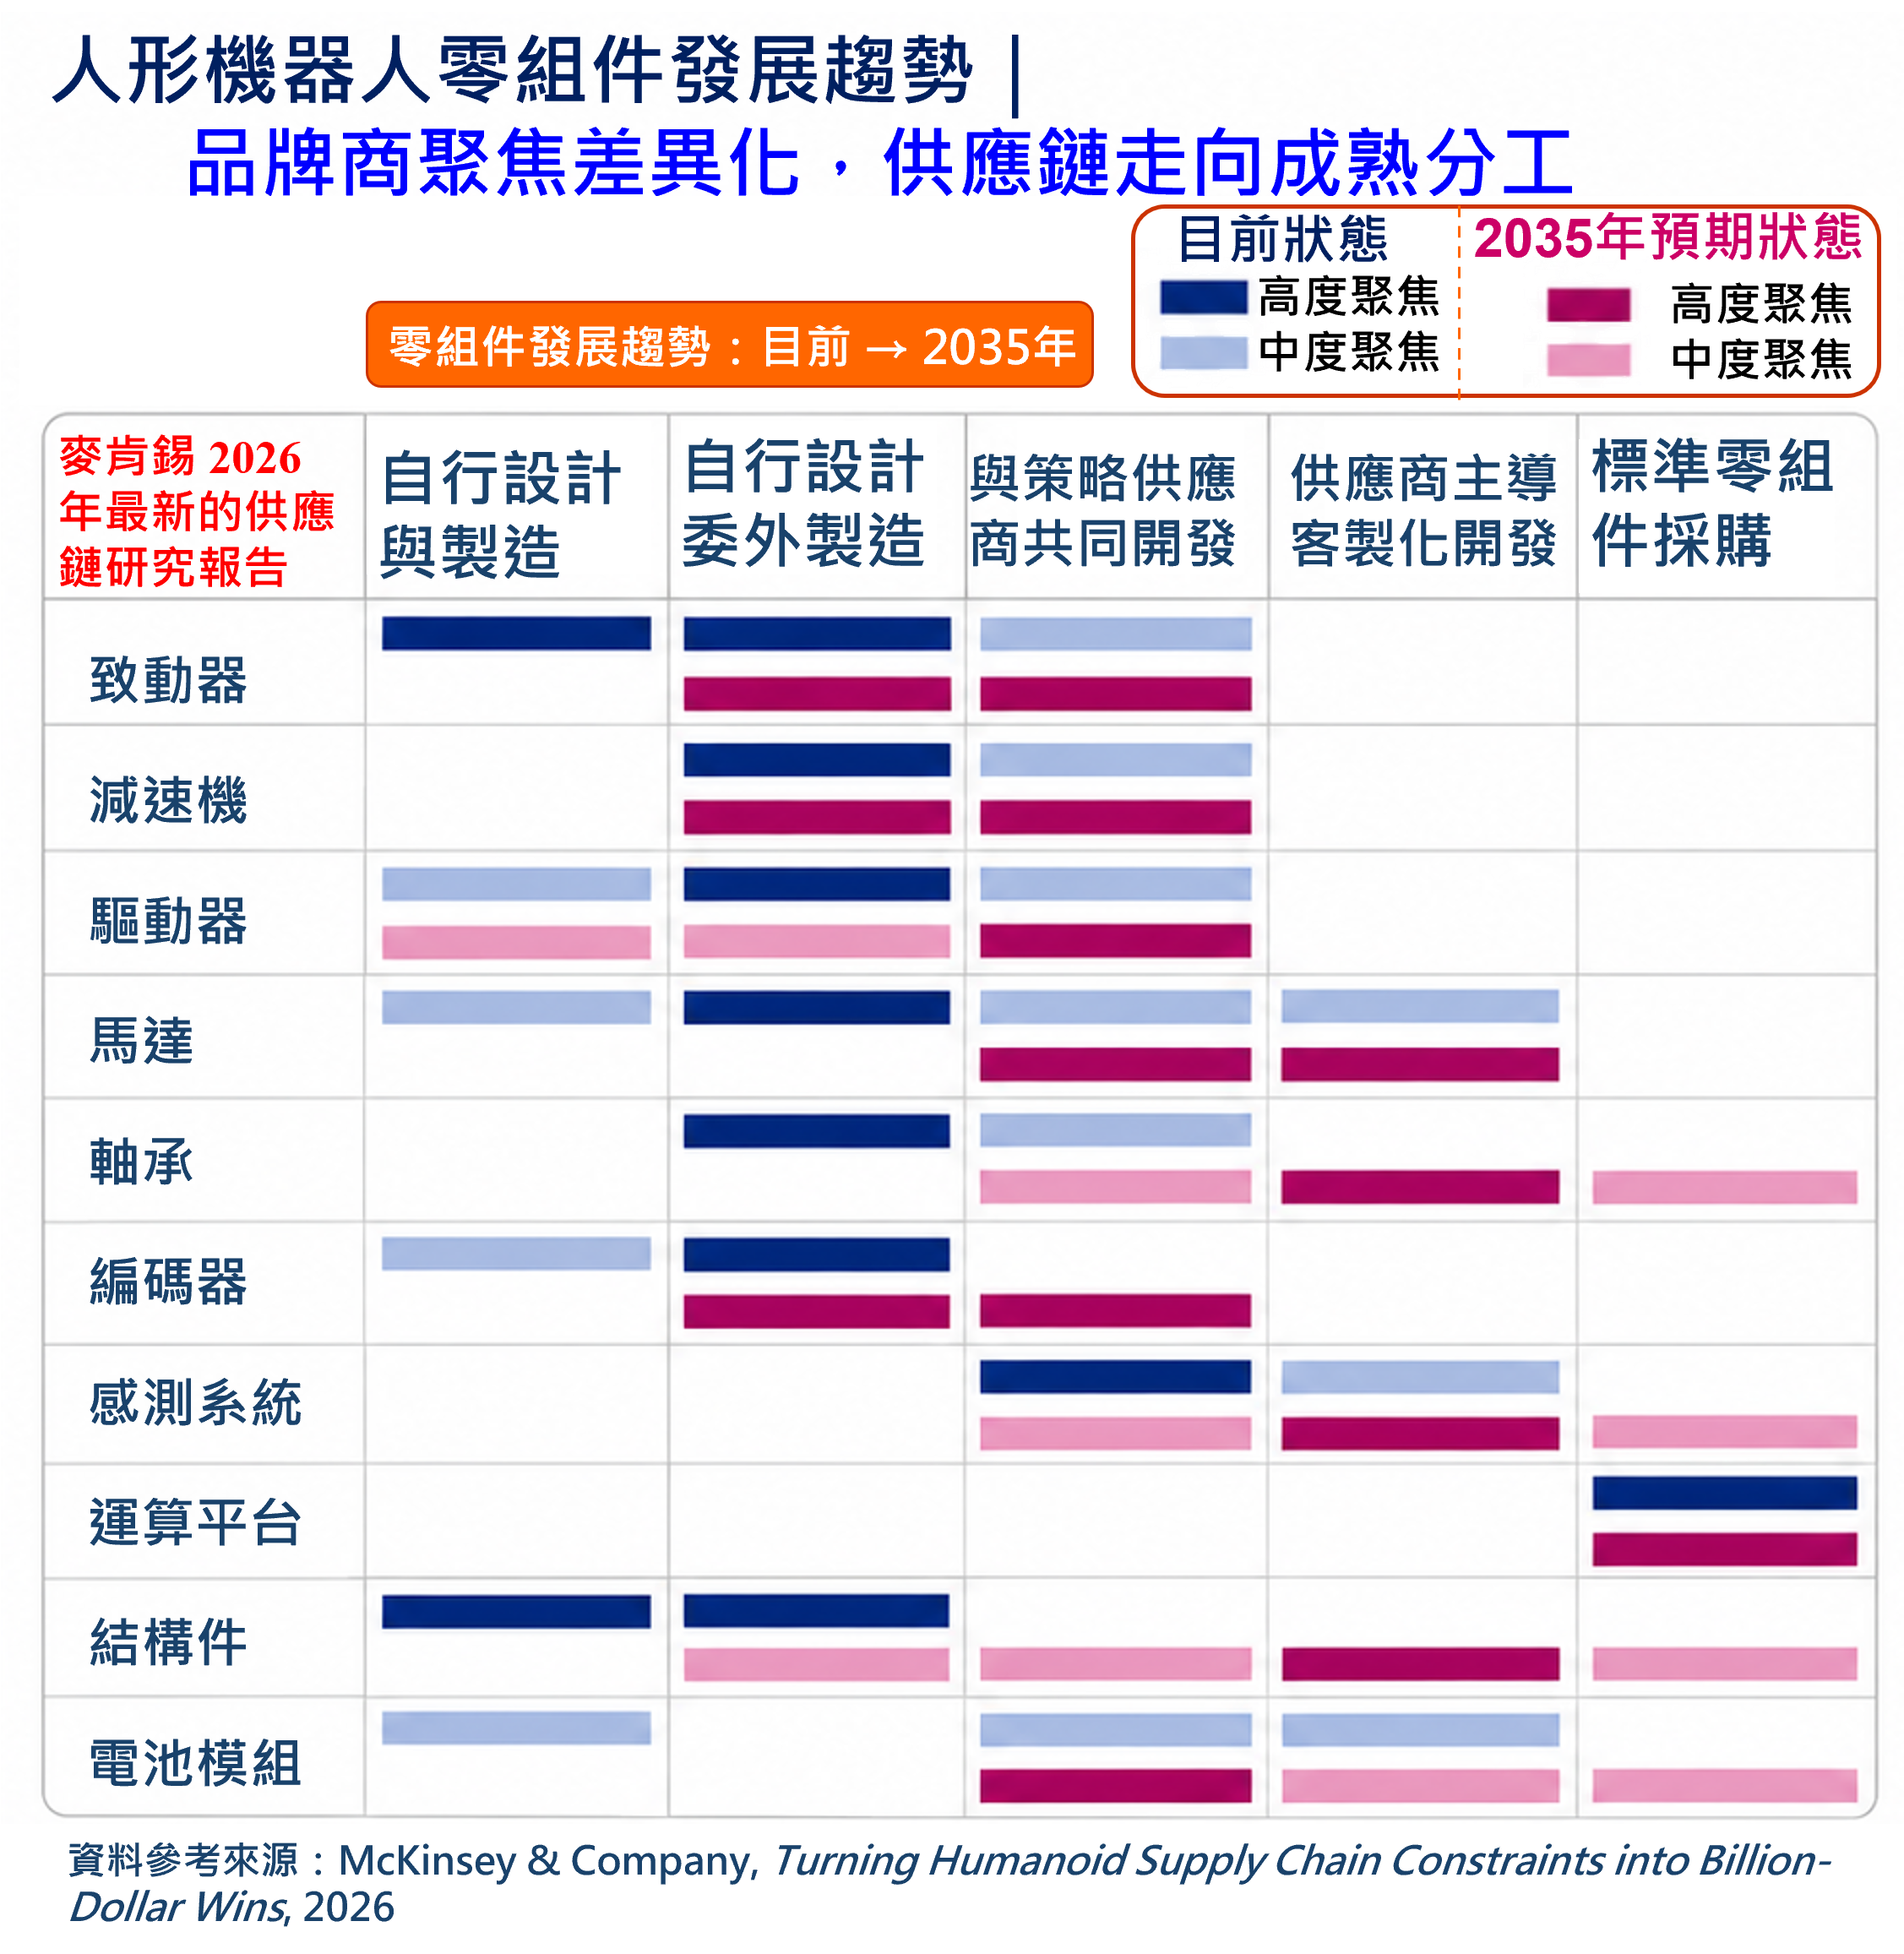
如圖8供應鏈趨勢顯示,品牌商在市場早期多自行設計與製造;規格逐步收斂後,馬達、軸承與結構件將擴大外部採購,減速機、驅動器與編碼器則更可能由策略夥伴共同開發。台灣廠商的最佳切入時點,正是標準尚未完全定型、客戶需要快速迭代的現在。
因此,業者應提早建立跨域團隊,讓關節模組內所需之機構、製程、驅控與測試人員共同面對客戶需求;以效率、溫升、噪音與壽命等系統指標取代只談加工製程;並透過法人(如精機中心、資策會、工研院、金屬中心等)與學研單位建立從零件、關節到整機的分層驗證。能交付的不只是產品,更是縮短開發時間、降低失效風險並支援量產爬坡的能力。
 |
結論
人形機器人的崛起,為台灣精密機械產業打開一個兼具熟悉技術與全新需求的市場。它需要高精度加工,卻不只追求靜態精度;需要傳動元件,卻更重視功率密度、衝擊、熱與壽命;需要自動化設備,也要求數據追溯與整機任務驗證。真正的商機,是把既有精密機械能力重新組合成可量產的關節與製程平台。
下一波競爭不會只屬於率先推出人形機器人的品牌,也是屬於能讓關節更便宜、更可靠、更快量產的製造團隊。台灣若能由依圖面加工走向共同設計,能由單一零件走向模組化產品,能由出廠檢驗走向全生命週期數據,便有機會把精密機械產業的深厚底蘊,轉化為全球人形機器人供應鏈中難以取代的製造優勢。
參考文獻
[1] Global Market Insights Inc., “Humanoid Robot Market Size—By Component, Product Type, Application, End Use—Global Forecast, 2026–2035,” 2026。網址:https://www.gminsights.com/industry-analysis/humanoid-robot-market
[2] 柯宗沅,「人形機器人市場與價格定位」相關產業分析資料,財團法人資訊工業策進會產業情報研究所(MIC),AMRA研討會發表,2026年8月20日。
[3] Bank of America Institute, Physical AI, Part 2: Humanoid Robots, Exhibit 6, 2026。人形機器人BOM成本比例引用自BofA Global Research之2030年預估資料。
[4] International Organization for Standardization, ISO 18646-5:2026 Robotics—Performance Criteria and Related Test Methods for Service Robots—Part 5: Locomotion for Legged Robots, ISO, Geneva, Switzerland, 2026.
[5] McKinsey & Company, Turning Humanoid Supply Chain Constraints into Billion-Dollar Wins, 2026.


