

TAIROS 2026 - 揭示機器人產業新局:台灣製造從零組件走向實體AI
2026 / 09 / 25
瀏覽數:92
撰稿者: 工業技術研究院 產業科技國際策略發展所 黃仲宏經理
前言
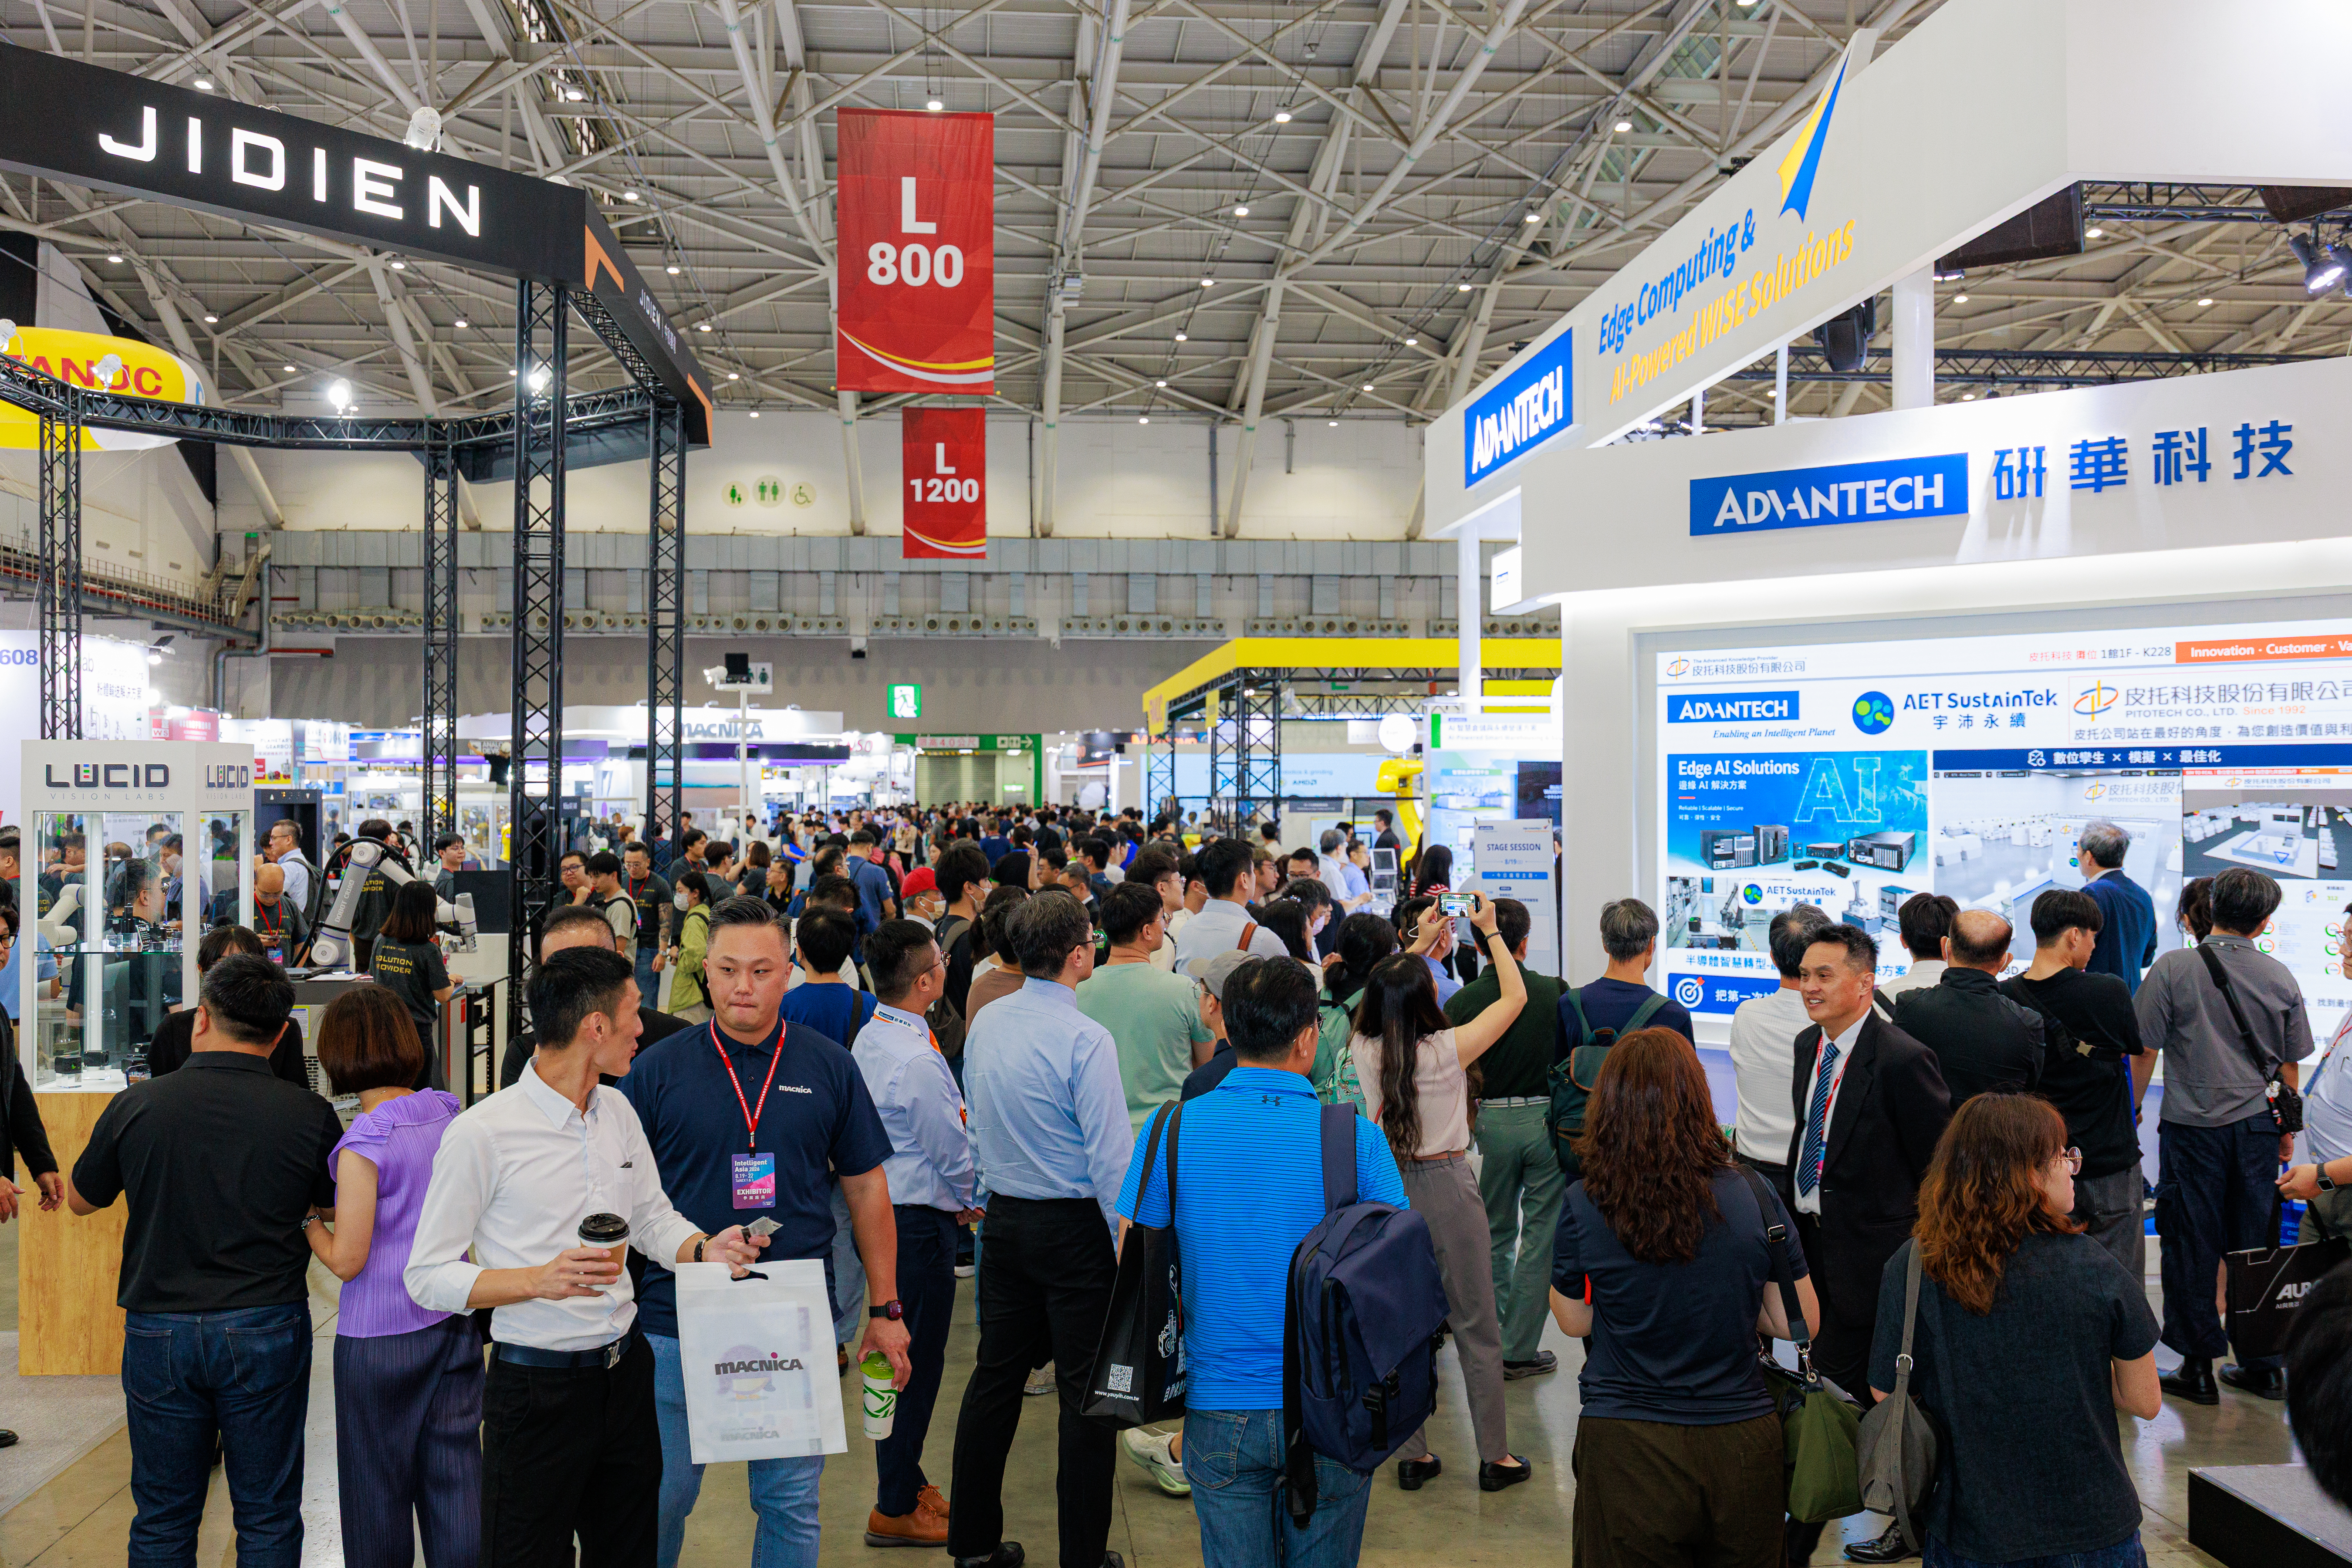
隨著人工智慧、感知技術與精密控制持續進步,整體來說觀察 TAIROS 2026 (台灣智慧自動化與機器人展)的展出內容可以發現機器人的技術定位正由執行單一任務的專用設備,逐步轉向兼具環境適應能力與專業技能的通用型系統。許多機器人業者已優先鎖定半導體、電子製造服務等產值高、任務需求明確的應用場域,建立能夠持續運行與複製推廣的示範案例。未來產業發展將聚焦於AI模型、感知控制、整機系統整合與安全驗證,並加速推動軟硬體模組化及介面標準化。人型機器人雖是展場焦點,但市場評估標準已逐步由展示效果轉向實際交付量、連續運行時間、任務成功率、導入成本,以及跨場域快速部署與規模化拓展能力。
 |
資料來源:台灣智慧自動化與機器人協會 (TAIROA)
展場觀察:機器人由單機走向智慧系統
TAIROS 2026 顯示機器人技術正從傳統的高精度運動控制,朝向視覺、力覺、AI 決策與Sim-to-Real整合發展。例如直得科技(cpc)展示可靈活部署於上下料、組裝及檢測的cpcRobot;FANUC結合自有相機、自動手眼校正及FingerVision,呈現電纜配線與不規則曲面擦拭能力;所羅門(Solomon)運用AI視覺與AR處理複雜線材導引;MVTec則以HALCON展示晶圓與PCB的異常檢測。這些案例說明機器人若要進入配線、研磨、擦拭與精密檢測等高變異作業,必須同步整合視覺、觸覺、力覺與即時控制,而不能只依賴手臂本體的速度與精度。
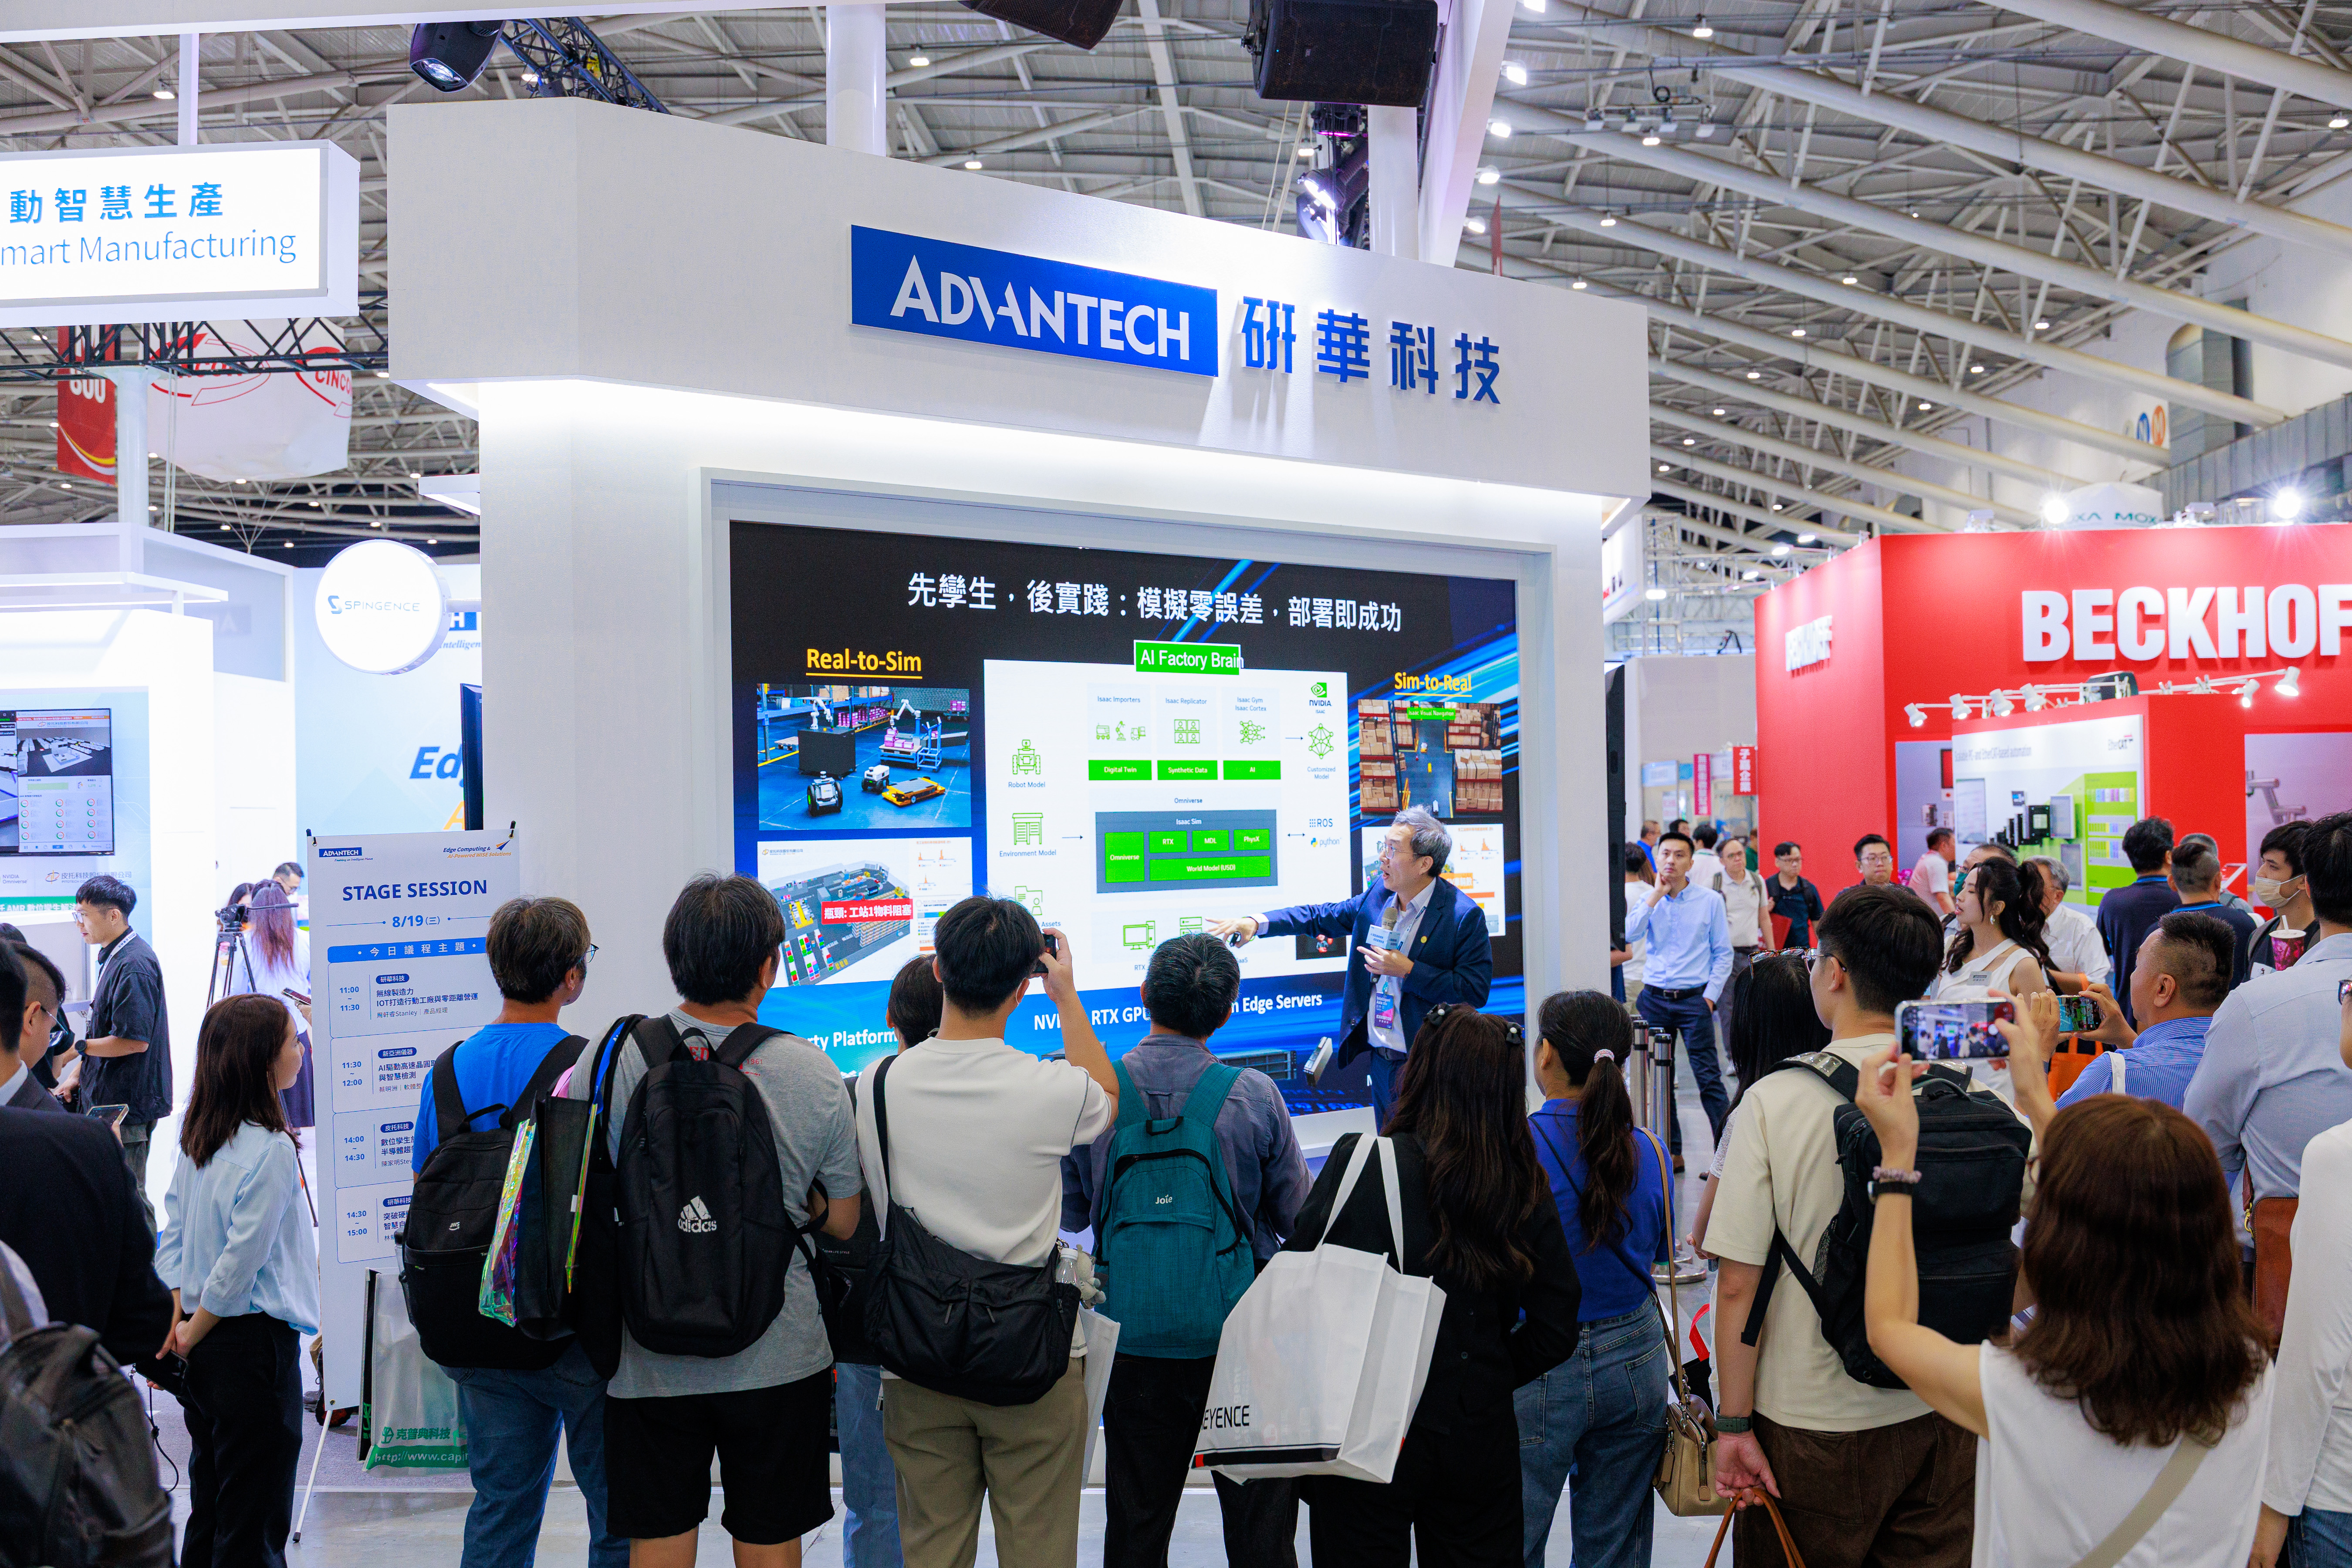
虛實整合也成為展出的重要主軸;達明機器人(Techman) 透過NVIDIA Omniverse與Isaac Sim模擬半導體FOUP及重型伺服器搬運;台達電展示雙臂協作、自研AI機器人控制平台與虛擬訓練成果;研華(Advantech)將AMR派車系統、Edge平台與Omniverse整合,相關方案已在友達廠區落地。工研院展出在虛擬環境中建立超過4,000隻機器狗進行多步態訓練,再應用於消防等高風險場域的技術。從這些例子可看見機器人的開發流程正從實機反覆試錯,轉向先在數位孿生環境完成訓練與驗證,再將成果部署至真實場域的發展。
 |
資料來源:台灣智慧自動化與機器人協會 (TAIROA)
產業鏈發展:關鍵零組件與系統方案同步升級
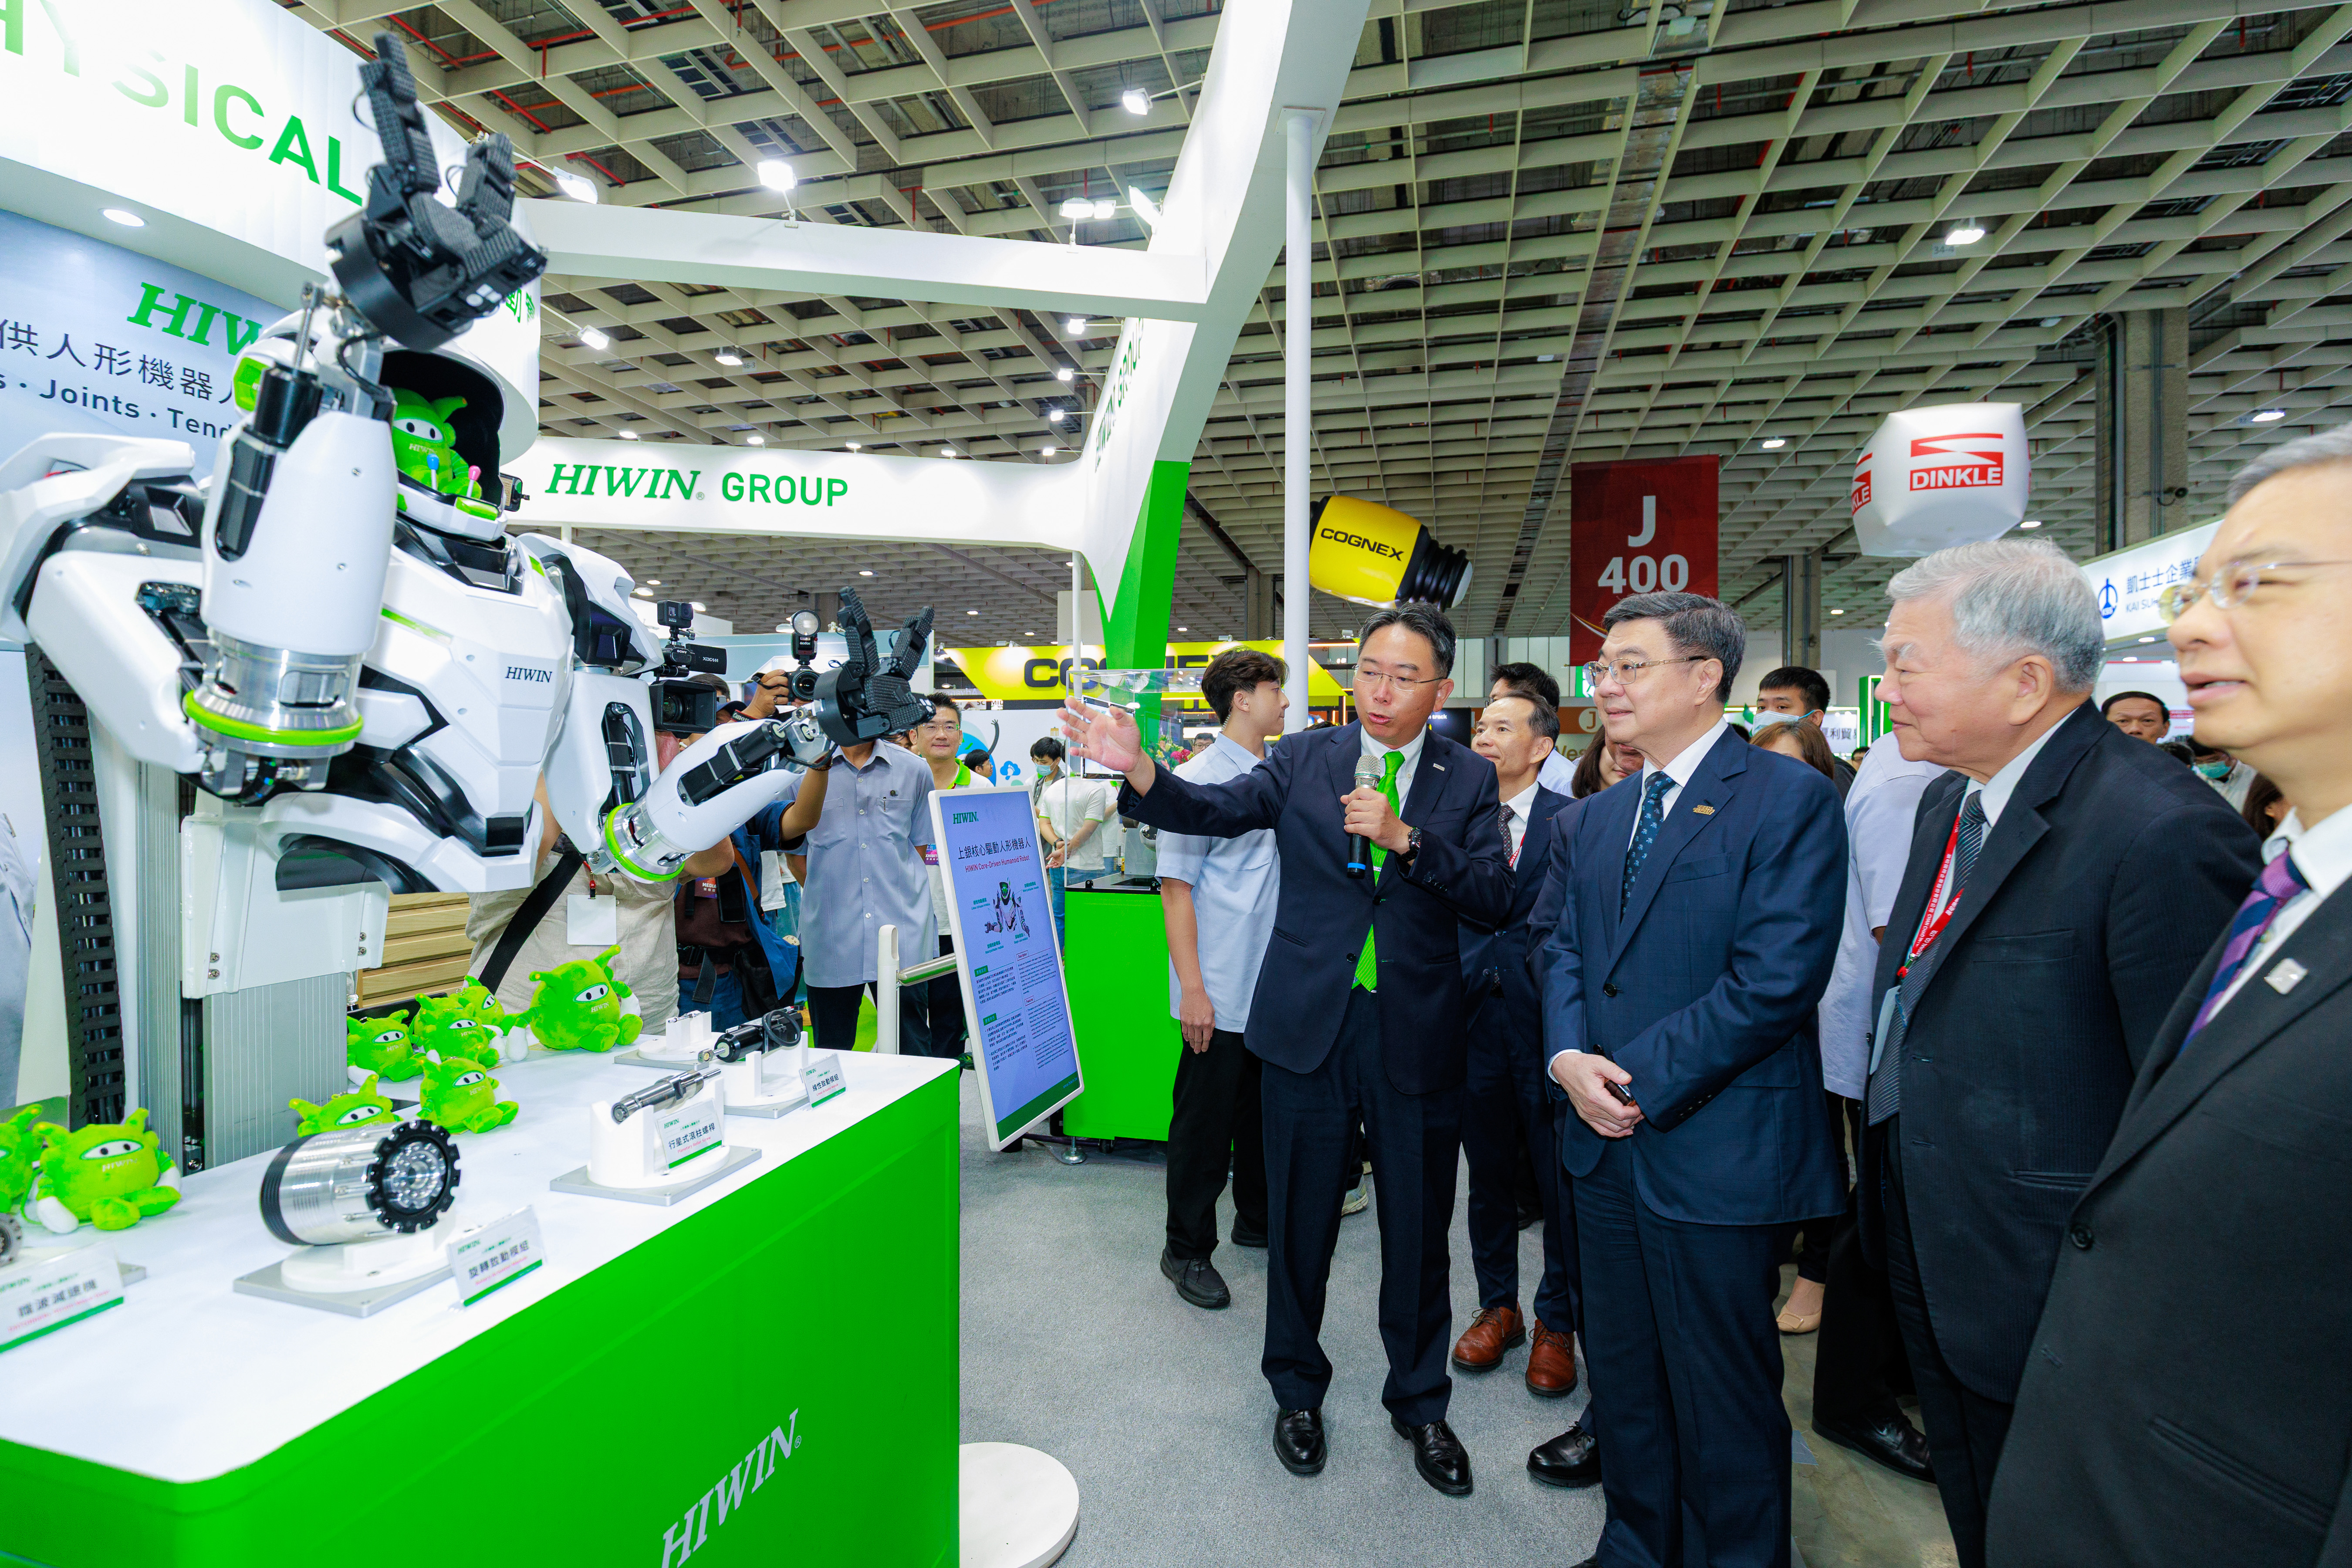
從產業鏈的角度觀察,台灣許多業者正由單一產品供應轉向關鍵零組件、機器人本體與場域方案的整合。例如上銀科技 (HIWIN) 展出人型雙臂物流機器人、智慧焊接系統,以及半導體PLP與CPO精密定位方案,呈現從滾珠螺桿、行星式滾柱螺桿、諧波減速機、致動模組到控制系統的垂直整合能力。全球傳動 (TBI Motion) 以仿生肌肉結構產生高推力,鎖定高載重搬運;寶嘉誠推出AXION高精度諧波減速機,切入工業機器人關節市場。這些展示反映台灣在精密傳動、運動控制與製造量產方面具有良好基礎,並開始將既有能力延伸至人型機器人與實體AI。
場域應用也從固定產線擴展至設備維護與遠端作業,華碩 (ASUS) 以磁吸式震動感測器監測齒輪、皮帶及軸承狀態,再透過大語言模型分析異常趨勢;AXON展示由台灣的實體駕駛艙遠端操控位於日本的堆高機,降低人員進入高風險場域的需求;KUKA則透過雙臂共用座標系統與智能微扭鎖附,展現精密協作、製程數據監控與生產履歷追蹤能力。展場呈現的機器人已不再侷限於重複搬運,而是已逐步成為連結實體設備、邊緣運算、AI平台與現場流程的重要執行端。
 |
資料來源:台灣智慧自動化與機器人協會 (TAIROA)
技術主軸:關節、感知與模型能力
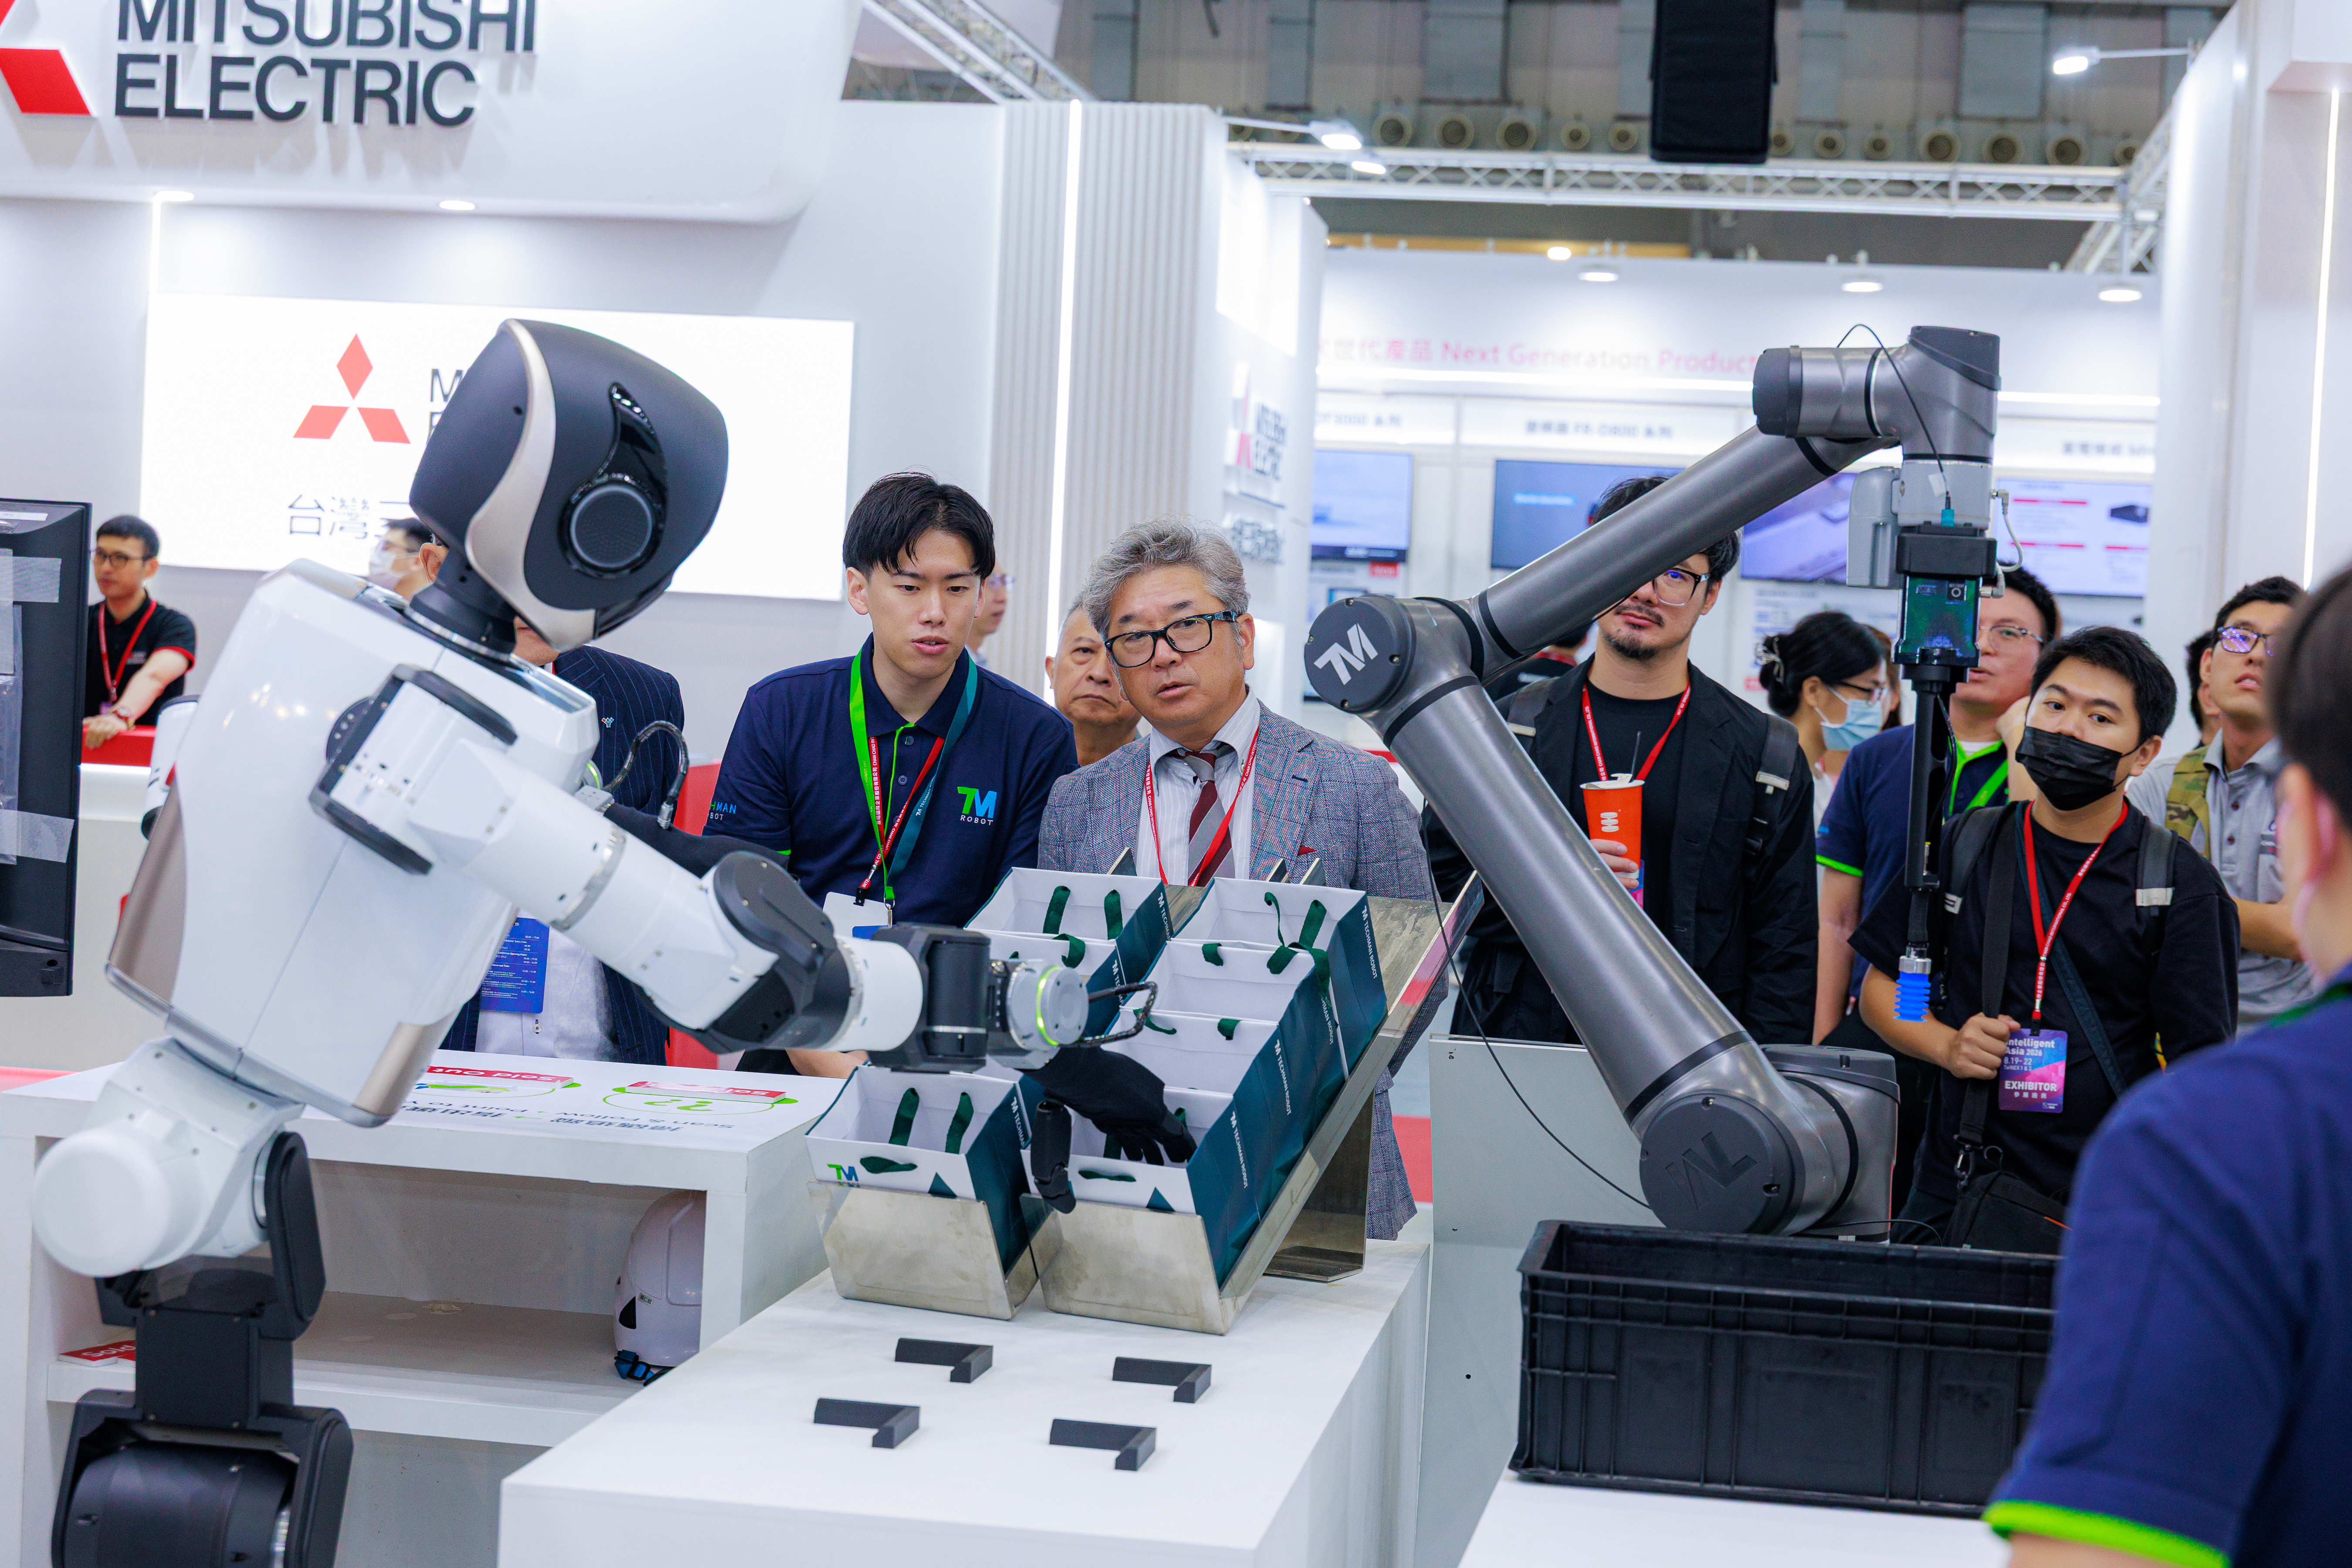
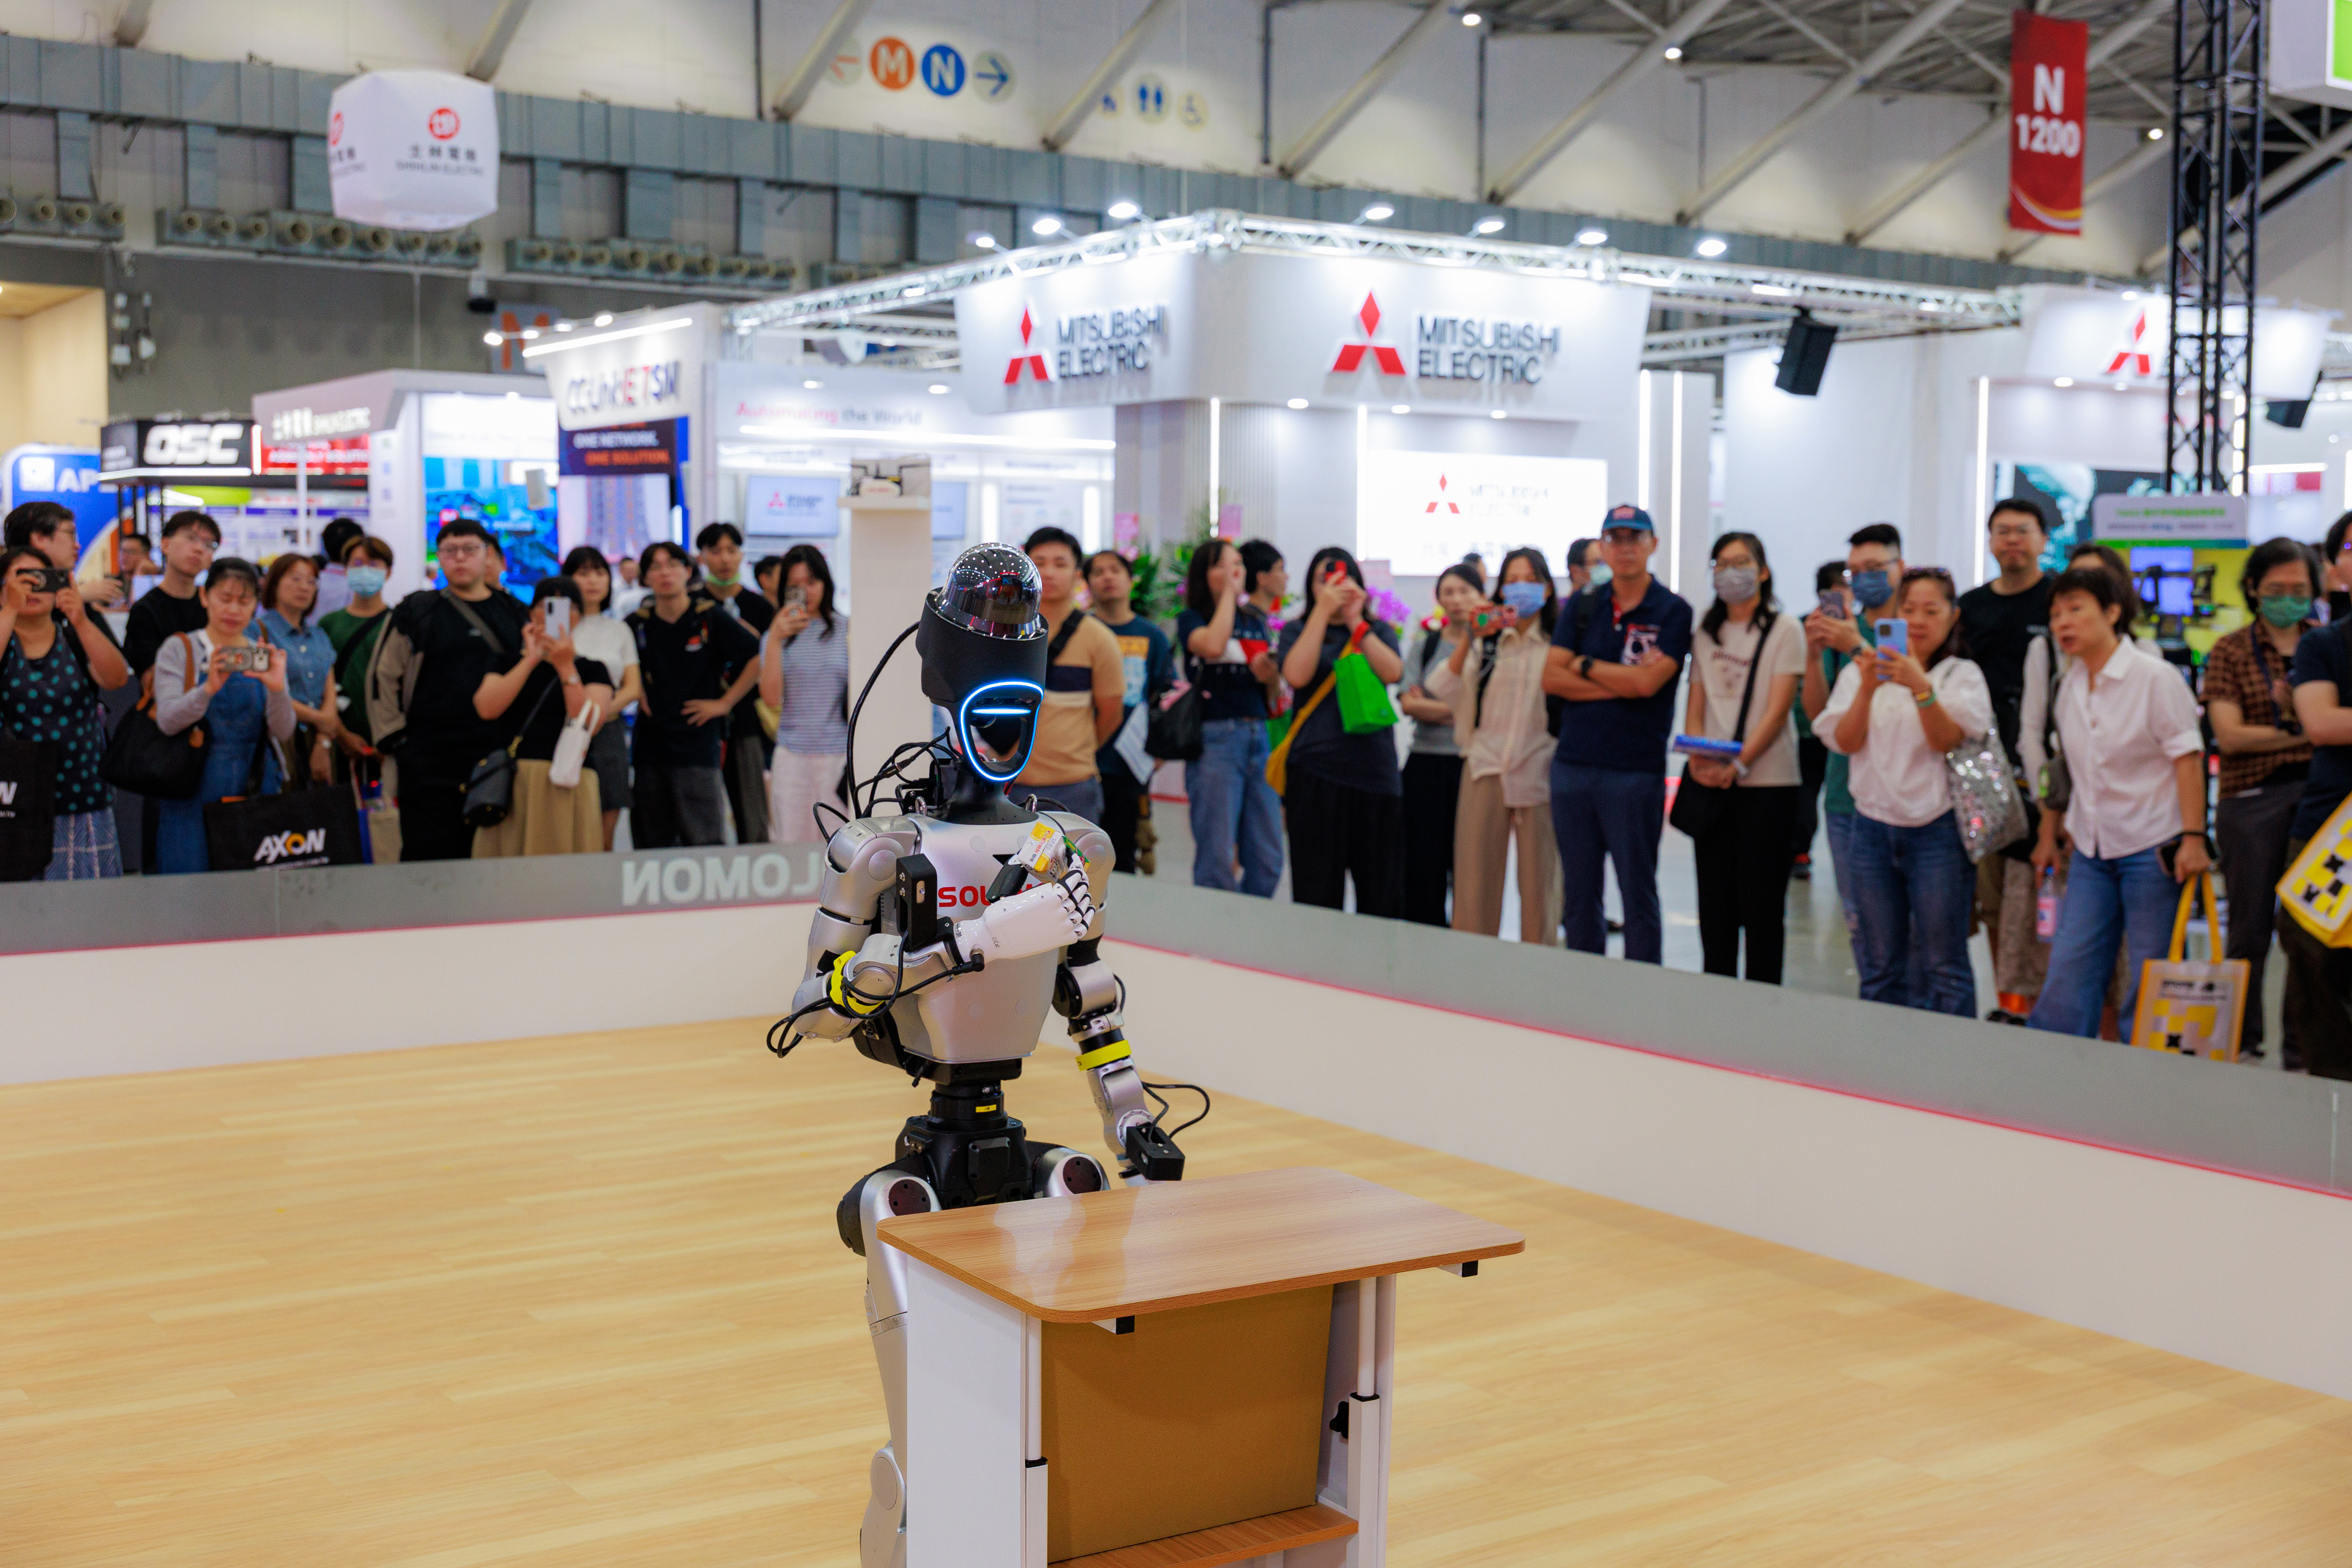
本屆展會呈現的技術發展可歸納為關節、眼睛與大腦三個層次。關節執行器仍是台灣機器人供應鏈布局的重點,上銀、銀泰、全球傳動與東佑達均有投入。關節執行器約占人型機器人成本的一半,減速機、滾柱螺桿、感測器、馬達與驅動器的產品良率、耐久性、熱穩定性及維修便利性,直接影響人型機器人能否走向規模量產。未來關節模組將朝高轉矩密度、高效率與一體化伺服關節發展,透過驅動、傳動與感測系統的模組整合縮小體積,並提升功率密度與動態性能。材料方面則將導入碳纖維等輕量化結構,在降低重量的同時維持剛性與負載能力。
在感知方面,技術正從成本較低的RGB視覺,逐步發展至可靠度更高的3D與深度感知方案。在機器人大腦方面,發展方向則朝VLA模型、世界模型、大模型與強化學習整合演進,使機器人能理解環境、規劃任務並自主執行。不過現階段投入業者仍然有限,主要限制包括真實機器人資料不足、資料蒐集成本偏高,以及模擬成果尚難完整轉移至真實場域。NVIDIA、Google、Meta與OpenAI等國際科技業者都在發展世界模型,希望讓機器人理解世界如何運作,但通用大模型不會一次解決所有問題。較務實的路徑仍是依照具體應用場景一步步突破,累積資料、可靠度與導入經驗。
 |
 |
資料來源:台灣智慧自動化與機器人協會 (TAIROA)
產業競爭:軟硬整合與生態系能力
多數機器人業者認為未來競爭關鍵在於機器人能否具備更好的感知、判斷、決策與任務通用化能力。產業競爭重點將從硬體規格與成本,延伸至模型能力、資料循環、演算法迭代與場域驗證。從展出內容可發現很多業者已從單一設備與零組件,逐步轉向以Physical AI為核心的系統整合應用,並朝End-to-End與Sim-to-Real技術路線發展。我們認為透過視覺、語音及動作指令整合,讓機器人開始具備環境理解、任務規劃與自主操作能力,掌握真實場域資料及AI模型整合能力的業者,將更有機會建立市場主導地位。
目前國內產業仍面臨軟硬體介面不一致、零組件相容性不足,以及感知、控制與AI模型整合門檻偏高等問題。多數業者雖具備個別產品與技術,但整機廠往往需要自行處理驅動介面、通訊協定及系統整合,難以快速形成可複製、可量產的方案。現階段機器人產品在運算晶片與模擬訓練平台方面,也高度仰賴NVIDIA的晶片及模擬技術。另外稀土磁石是馬達與關節執行器的重要材料,而中國大陸掌握從開採、精煉到加工製造的供應能力;若美中科技競爭進一步升溫,稀土材料出口管制可能影響關鍵零組件成本、供應穩定性及量產進度。
展期中有多場研究會在探討台灣應加速建立共通軟體框架、標準化介面、模組化零組件與測試驗證平台,業者認為產業鏈也需從供應單一元件,進一步發展軟硬整合與平台化能力,綜合許多的觀點是未來的競爭將逐步轉為生態系競爭,能建立通用智慧底座並串聯軟體、硬體、資料與應用夥伴的業者,將更容易擴大導入規模;產品價值也將從硬體本體延伸至感知、互動、決策與執行等軟體能力。
上銀科技是很典型的例子。過去提到上銀,首先想到的是滾珠螺桿、線性滑軌,以及各類工具機關鍵零組件。但如今上銀已明確表示,公司已不完全以工具機產業定義自己;今年上半年,上銀前五大客戶甚至全部來自半導體產業。這背後代表著一個重要轉變:上銀真正累積的能力,究竟只是生產「工具機零組件」,還是掌握了精密傳動、定位與控制技術?
如果答案是後者,企業所能面對的市場就會完全不同。同樣的技術,可以應用於工具機,也可以進入半導體設備、機器人、醫療、航太及光電產業。此外同一項產品放在不同市場,所創造的價值可能截然不同。
例如智慧螺桿應用於傳統工具機時,客戶可能認為價格太高;若將其應用於半導體設備,情況則有所不同。晶圓廠一旦發生非預期停機,可能造成極高的營運損失。只要智慧螺桿能協助監測設備狀態、預測故障並降低停機風險,客戶就可能願意支付更高的價格。很多時候不是產品沒有價值,而是企業仍在用舊市場的邏輯銷售新能力。同一項產品放在不同市場,所創造的價值可能截然不同。對於能夠重新定位市場、加速產品升級並拓展新應用的企業而言,下一波成長空間依然可期,甚至有機會展現超越上一輪景氣循環的競爭力與發展潛力。
結論
人型機器人仍是展場中的明星,不過許多人型機器人來自中國大陸品牌,而市場關注度也從展示效果,轉向至能否建立實用可靠性。人型機器人要進入工廠與商業場域,仍須經過生產、部署、維護及安全驗證,難以像軟體模型一樣快速複製。未來評估競爭力時,不能只看動作是否流暢,也要觀察設備開機率、故障率、維護需求、單台部署成本、跨場域複製能力及機群學習成效。市場目前仍處於多元技術路線並行發展的階段,尚未形成明確的主流架構與領導者。未來競爭的關鍵在於能否率先突破可靠度、成本控制、規模量產及商業模式等產業化門檻,將技術原型轉化為可持續落地的產品與服務。
整體而言2026 TAIROS呈現台灣機器人產業由單機設備走向智慧系統、由零組件走向整體方案的發展方向。台灣已具備精密傳動、機器人本體、AI視覺、控制平台與應用場域等多元能量,下一階段應強化跨領域技術與產業鏈的協作,建立可驗證、可量產、可複製及可輸出的AI機器人解決方案,進一步把既有製造優勢轉化為實體AI時代的競爭力。


